航天与国防部件制造商卡曼控股于11月6日单日股价暴涨42.13%,最终收于每股45.61美元。此前该公司公布了创纪录的第三季度财报。强劲的导弹防御系统订单拉动了业绩。公司成交量放大至日均水平的三倍。买盘力量十分迅猛。
卡曼第三季度净营收2.016亿美元
财报数据显示,卡曼第三季度净营收达到2.016亿美元,较去年同期的1.218亿美元同比增长65.6%。当季有机增长率达到25%。公司单季净利润升至2090万美元。经营性现金流大幅转正。资产负债表显著修复。
截至9月30日,卡曼在手合同积压总额达到17亿美元。鉴于关键国防项目的出货节奏加快,管理层上调了2026全财年财务指引。全年营收预期提高至7.55亿至7.60亿美元区间。调整后息税折旧摊销前利润指引上调至2.25亿至2.27亿美元。盈利能力持续改善。
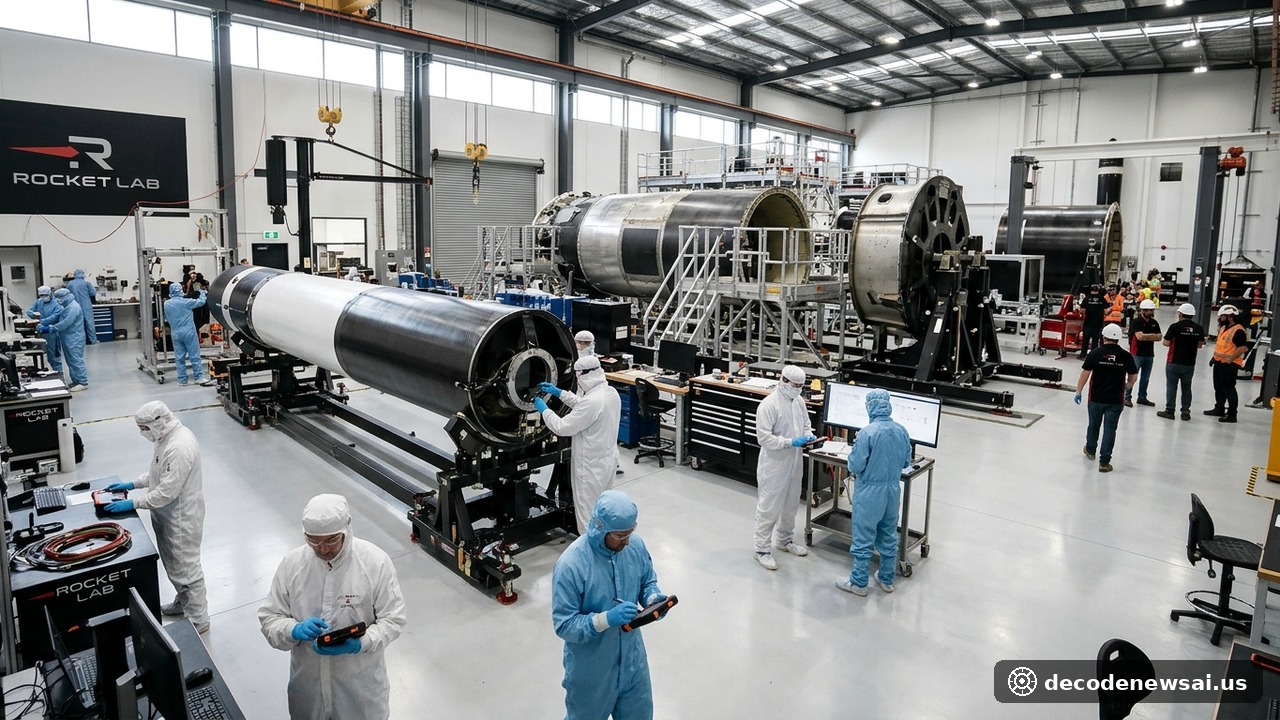
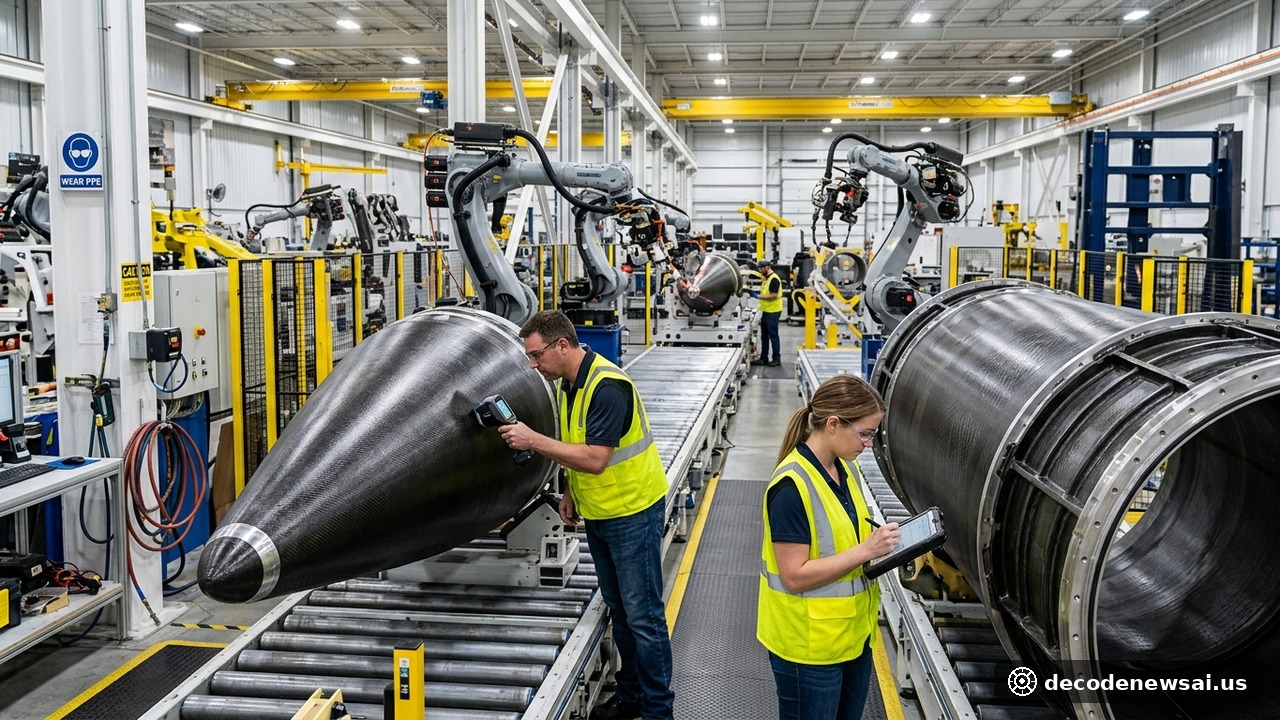
在财报电话会议上,管理层详细披露了萨德导弹防御系统零部件的增量订单。五角大楼补充战备库存的需求极其迫切。高价值热防护系统与复合材料构件订单激增。生产车间正实行多班运转。工人三班倒加紧装配。
卡曼高超音速结构件交付进展
尽管三季度总负债规模因产线扩建有所上升,但强劲的现金流改善缓解了市场顾虑。华尔街多位防务分析师随后上调了其目标价。机构投资者重估其资产价值。持仓基金净值迎来跳涨。
卡曼在电话会议中特别展示了其先进高超音速结构件的交付进展。公司新投产的连续纤维缠绕设备使生产节拍缩短了近三分之一。多个军工一级主承包商与其续签了长期保供协议。订单十分充足。
卡曼控股首席执行官托尼·卡塞拉在财报电话会上对分析师细致说明。他强调:“各军种对高精度拦截系统零部件的需求达到前所未有的高度。我们的积压订单正以最快速度转化为交付收入。”
萨德反导系统全球部署节奏加快
行业分析师指出,萨德反导系统的全球部署节奏明显加快,推动了关键部件供应商的长期订单放量。卡曼控股凭借专有耐高温复合材料技术锁定了核心配套份额。军工供应链准入门槛极高。外来竞争对手极难切入该领域。公司竞争优势十分牢固。
资本市场对防务板块的偏好出现结构性提升。在常规财报季中,具备真实国防在手订单且现金流稳健的企业更容易受到避险资金青睐。卡曼三季度业绩消除了此前的业绩预警阴霾。多只机构投资基金已在盘后增加配置权重。防务供应链景气度持续高企。
该股在今年前期曾累计下跌近58%。周五的大涨基本收复了下半年以来的全部跌幅。市场避险资金正重新流向高确定性的军工供应链标的。行业分析师预计第四季度出货量将再创新高。装配工厂自动化改造进展顺利。机构评级普遍上调为强力买入。