企业协同云软件服务商monday.com于11月9日正式公布2026财年第三季度业绩。财报显示公司当季总营收达3.775亿美元,同比增长19%。公认会计准则(GAAP)营业利润达到3120万美元,同比实现强劲扭亏为盈。上一财年同期运营亏损为240万美元。财报业绩全线超预期。
企业级大客户加速渗透推升常态化盈利能力
软件即服务(SaaS)行业在过去两年经历了严峻的估值重构。monday.com通过扩展以AI智能体为核心的工作操作系统(Work OS),在大客户市场实现了强劲扩张。年经常性收入(ARR)超5万美元客户年增26%。业务拓展迅猛。大型跨国企业在协作工具上的预算维持充沛。
财报财务指标呈现高质量改善态势。非公认会计准则(Non-GAAP)营业利润从去年同期的4750万美元跃升至8940万美元。非GAAP营业利润率达到24%,较去年同期大幅攀升9个百分点。净利润方面,当季GAAP摊薄每股收益为0.80美元,远超去年同期的0.25美元。盈利质量稳步改善。
财务负责人在财报电话会上公开表示:“我们在企业级大客户拓展与智能化产品矩阵上收效显著。利润率改善反映了稳健的运营杠杆。”华尔街投资机构对此给予积极评价。市场反应积极。
自由现金流充沛支持AI原生功能持续升级
公司在保持收入稳步扩张的同时展现了充沛的造血能力。财报显示第三季度调整后自由现金流达6300万美元。公司账面持有的现金、现金等价物及有价证券总额增至14.2亿美元。健康的资产负债表为公司持续投资生成式工作流研发筑牢了底座。资金实力雄厚。
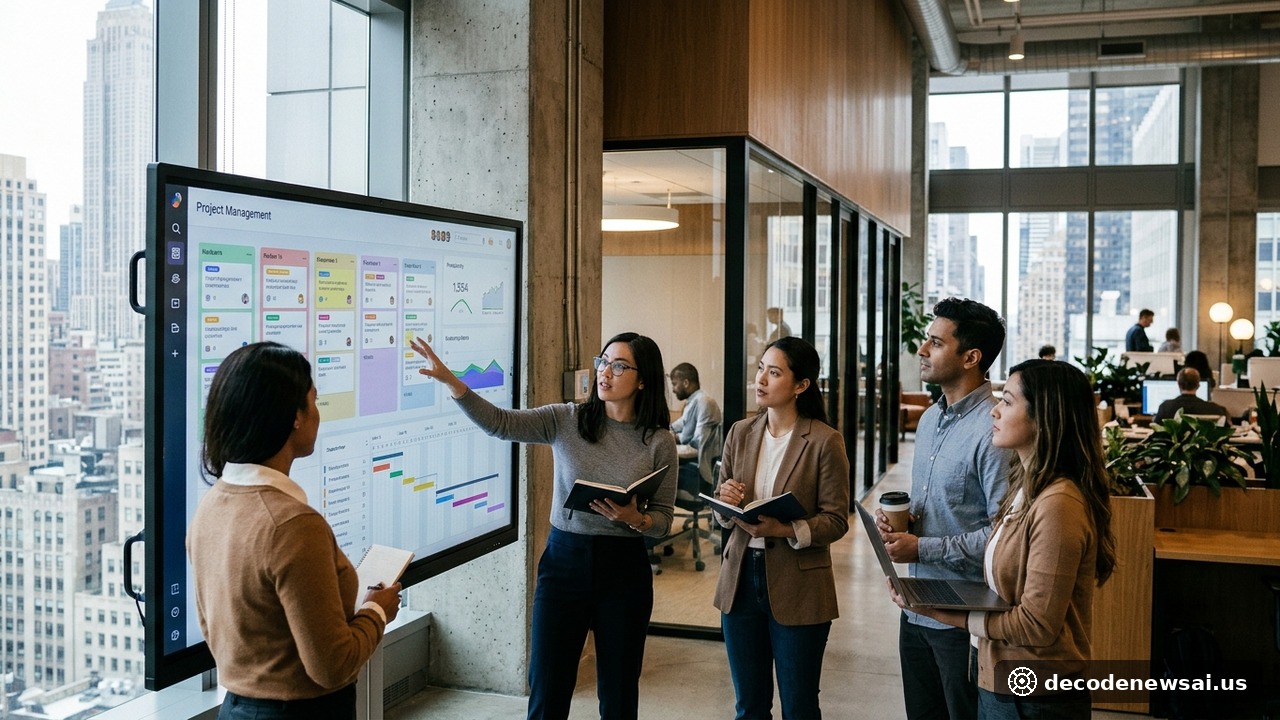
研发团队在三季度全面上线了针对项目甘特图与自动化看板的AI分析助手。系统支持跨部门非结构化任务的自主分解与工时预估。企业用户平均任务配置耗时缩短30%以上。智能体驱动的跨平台连接器大幅提高了在微软Teams与Salesforce生态中的粘性。产品迭代加速。
基于稳健的在手订单储备,管理层全面上调了2026全财年业绩指引。预计全年总营收将在14.65亿美元至14.75亿美元之间,同比增长约20%。非GAAP全财年营业利润预期上调至3.15亿美元至3.25亿美元。全年增长目标可期。
SaaS板块迎来估值分化与盈利质量考验
华尔街投行分析师普遍上调了monday.com的目标价。分析师指出兼顾高增长与高利润的软件企业极为稀缺。资金加速流向龙头。资金正流向具备真实盈利能力的高质量成长股。
周一美股开盘后monday.com股价高开高走,盘中涨幅一度超过8%。量化基金与多头机构加大了对企业级办公协同赛道的仓位配置。健康的利润扩张让科技股投资者重拾信心。财报展现强劲势头。