埃森哲擬出售大中華區業務,估值最高15億美元
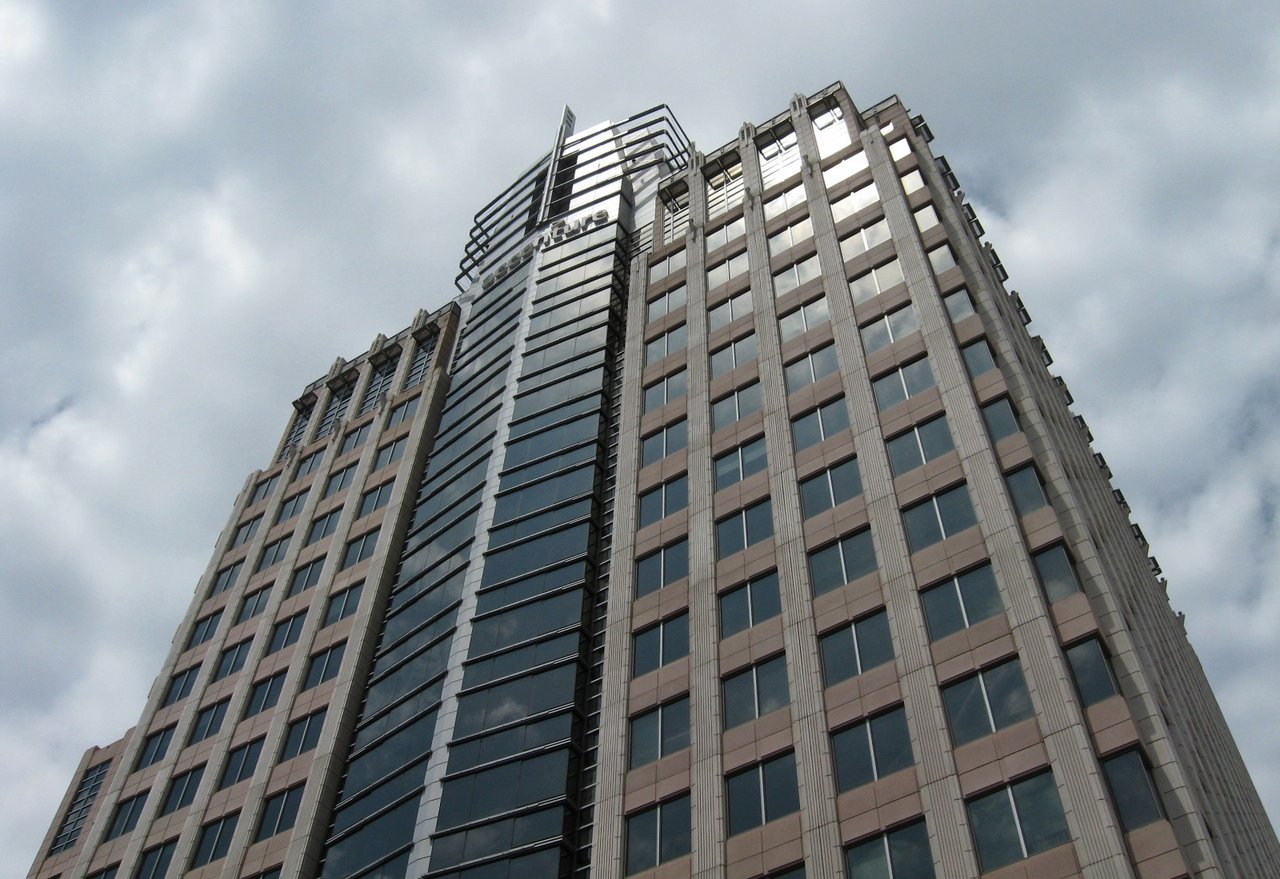
圖片:BLM Platinum / Wikimedia Commons, 公有領域 · via Wikimedia Commons
埃森哲擬出售大中華區業務,估值最高15億美元
FT 爆料:估值最高 15 億美元出售中國業務
《金融時報》週日報道,IT 諮詢巨頭埃森哲(Accenture)正尋求出售其中國業務,估值最高 15 億美元。報道引述知情人士稱,擬出售的標的是包含中國大陸、香港與臺灣在內的大中華區業務。路透社表示無法立即獨立覈實該報道,但當日印度《經濟時報》、今日印度電視臺、Moneycontrol、新加坡亞洲新聞臺等多家媒體迅速跟進。
摩根大通入場,做的是策略評估而非直接叫賣
報道稱,埃森哲已聘請摩根大通就其中國業務進行策略評估。投行入場的原因是過去一年裏,公司收到了針對該業務的主動收購意向。按路透社的說法,埃森哲與摩根大通均未在正常辦公時間之外回應置評請求;香港 Now 財經引述《信報》報道稱,摩根大通拒絕置評。評估不等於成交,報道也承認這輪策略複覈未必最終導向交易。
出售範圍覆蓋內地港臺,亞太盤子約百億美元
按埃森哲官網口徑,其大中華區業務覆蓋中國大陸、香港和臺灣。據《金融時報》報道,範圍更大的亞太業務去年貢獻約 100 億美元收入。買方預期是私募股權機構加上一小撮戰略投資者;埃森哲還可能保留一筆可觀的少數股權,以維持客戶關係與業務連續性——這意味着即便成交,也未必是徹底退出。
跨境數據規則收緊,外資諮詢在華拆系統求生
報道給出的核心背景是:中國對敏感信息跨境流動的監管趨嚴,迫使在華外資專業服務公司把本地 IT 系統與外部分開,跨市場協同的空間被壓縮。麥肯錫等多家西方專業服務公司已縮減在華業務。對諮詢業來說,這相當於把中國業務從全球一體化產能中切出來單獨運營,成本更高、協同收益更薄。
首席財務官稱退出不合門檻的業務是常規動作
《金融時報》引述埃森哲首席財務官 Angie Park 在投資者活動上的表態:公司歷來會退出不再符合戰略或回報門檻的業務、產品線、國家和合同,出售因此可以納入資本策略。與此同時,公司給出的 2027 財年收入增長指引爲 3% 至 6%,高於分析師預期。
賣小業務攢大錢:15 億美元對比 742 億美元年收入
埃森哲截至 8 月的財年收入爲 742 億美元,全球員工約 81.4 萬人(市場數據平臺 MarketScreener 的公司資料)。相比之下,15 億美元的估值只是零頭,對一家正把資源壓向人工智能的公司來說,出售中國業務更像資產騰挪而非斷臂求生。據今日印度電視臺報道,埃森哲去年裁減約 1.1 萬名被認爲無法轉崗到 AI 相關工作的員工,過去三年爲此付出約 20 億美元遣散成本。
中國區員工與客戶先承受換東家的衝擊
交易若成行,最先受影響的是大中華區員工與本地客戶:服務交付主體換了東家,長期合同、人員編制與交付團隊都可能重談。對本土諮詢與 IT 服務商而言,這既是接手跨國公司中國區業務的機會,也意味着少了一個全球品牌的正面競爭者。
同行的在華賬本要重新算一遍
外資專業服務公司在華收縮並非孤例。星巴克去年底把中國業務 60% 股權賣給博裕資本;早在 2023 年 11 月,麥當勞就以 18 億美元從凱雷手中回購了中國業務 28% 股權;美國《市場商業新聞》援引美聯儲分析稱,美國企業對華投資整體在收縮。埃森哲此次的定價會被同業當作參照系。
兩大懸念:誰出手、估值能否摸到 15 億美元
報道明確,策略評估未必導向交易,買家身份、最終價格與監管審批都還在霧裏。若埃森哲保留少數股權,交易結構還可能附帶長期服務協議。市場接下來會盯兩點:誰真正出價,以及摩根大通給出的估值能否摸到 15 億美元的上限。
核心數字目前只有一個信源,路透暫未獨立覈實
15 億美元估值、摩根大通受聘、私募與戰略買家的預期、亞太約 100 億美元收入,全部出自《金融時報》的匿名信源,路透社無法立即覈實,埃森哲也未公開回應。稿中其餘數字分別來自公司財報口徑、市場數據平臺資料與後續跟進的媒體報道,均已在數字自查中逐條列明來源。
本文來源
- 金融時報/路透社:Accenture looks to sell Chinese operations for up to $1.5 billion, FT reports
- LiveMint:Accenture weighs $1.5 billion sale of China business as AI push reshapes growth strategy
- NDTV Profit:Accenture Explores $1.5 Billion China Business Sale, Hires JPMorgan For Strategic Review
- 今日印度電視臺:Accenture looks to sell its China business, turns to JPMorgan for help
- Moneycontrol:Accenture looks to sell Chinese operations for up to $1.5 billion: Report