GE Aerospace再交強勁財報,股價爲何還是漲不動
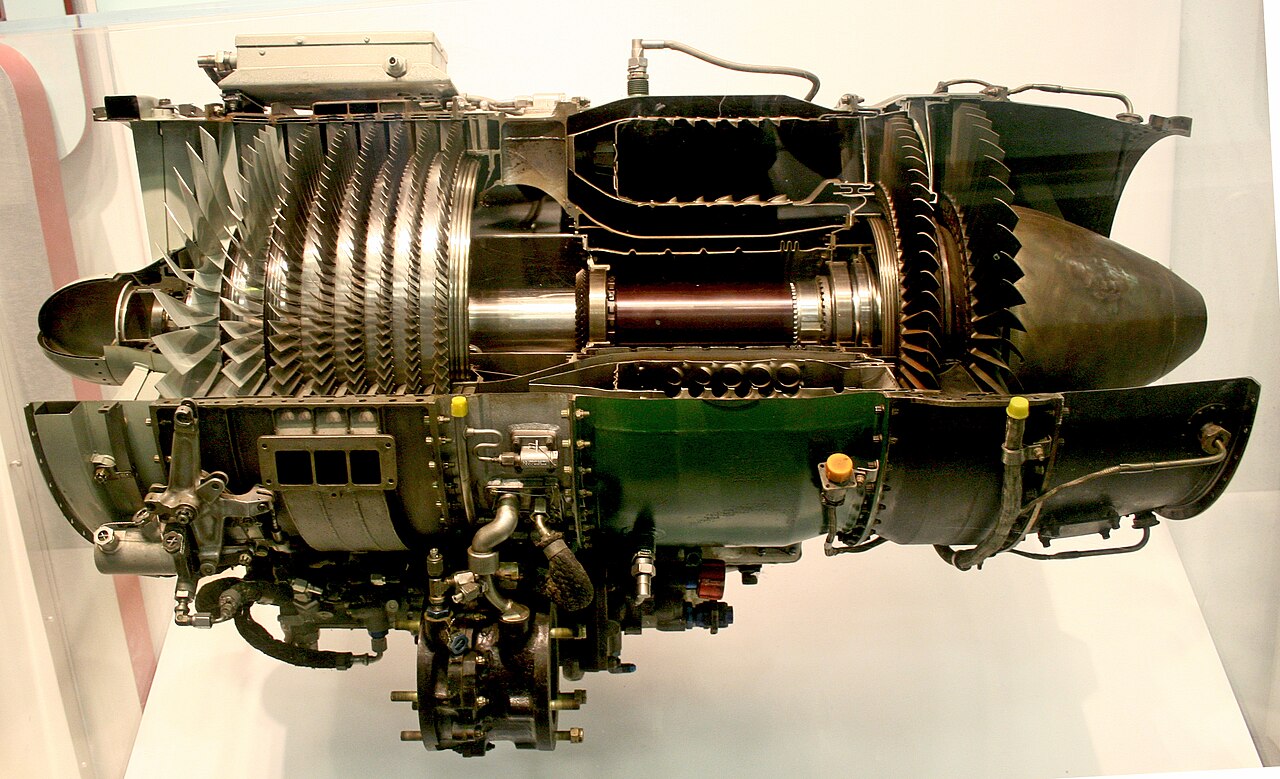
圖片:Sanjay Acharya / CC BY-SA 3.0 · via Wikimedia Commons
GE Aerospace再交強勁財報,股價爲何還是漲不動
三季報雙超預期,再次上調全年指引
10月20日,GE Aerospace發佈截至9月30日的第三季度財報:調整後每股收益2.25美元,同比增長36%;調整後營收132.9億美元,同比增長18%,均大幅超過華爾街預期。公司同時全面上調2026年全年指引,這是連續第四個季度上調預期。
官方強調需求強勁,在手訂單大增近五成
董事長兼首席執行官拉里·卡爾普稱本季度需求穩健。公司公告顯示,當季總訂單190億美元,同比增長49%;總營收(通用會計準則)141.2億美元,同比增長16%;運營利潤30億美元,同比增長30%,運營利潤率22.5%,同比提升220個基點。
商用發動機連續六季高增長,防務業務穩步跟進
分業務看,商用發動機與服務是絕對引擎:該部門營收增長21%至103億美元,運營利潤增長21%至29億美元,其中服務收入增長17%,服務訂單增長23%。這是該部門連續第六個季度實現至少20%的增長。國防與推進技術部門營收增長約7%,訂單增長18%。
指引全面上調,盈利與現金流預期齊升
公司將2026年調整後每股收益指引從此前的7.65至7.85美元上調至8.00至8.10美元,高於分析師平均預期的7.92至7.94美元;調整後營收增速指引從十幾的高段上調至19%至20%;運營利潤指引從105.5億至107.5億美元上調至109億至110億美元;自由現金流指引從89億至92億美元上調至91億至94億美元。公司還預計,在超過1700億美元商用服務積壓訂單支撐下,2027年商用服務將實現低雙位數增長。
好消息兌現變利空,估值與預期透支漲幅
財報雖強,股價反應平淡。據Investing.com報道,財報後盤前股價一度跌4.27%至297.99美元,上一收盤價爲311.28美元,較52周高點388.84美元低約23%;道瓊斯旗下媒體早盤則記錄上漲0.6%至313.23美元,多空分歧顯示市場已提前計入超預期表現。分析認爲,高估值、自由現金流當季下降14%至20億美元,以及對未來增速和項目節點的謹慎,共同壓制了上漲動能。傑富瑞在財報後重申評級,肯定了超預期幅度。
交付兌現定後市,股價缺明確催化
對航空公司和供應鏈而言,訂單與積壓意味着產能和維修需求繼續飽滿;對投資者而言,接下來要看商用發動機交付能否維持低20%區間的全年增長、服務利潤率能否守住,以及2027年低雙位數服務增長能否落地。在股價已大幅領先的背景下,市場追問的是:除了再超預期,還需要什麼才能推高股價。
本文來源
- Investing.com
- Morningstar
- Quartz
- LSE.co.uk
- WTOP