維斯特拉能源2026年三季度財報與長期電力資產核心運營指標
- 三季度單季GAAP淨利潤:11.40 億美元(同比增長 74.8%)
- 遠期電力對沖未實現公允收益:5.59 億美元(鎖定未來數年電價高溢價)
- 公司期末總可用流動性儲備:89.23 億美元(包含現金及等價物27.43億美元)
- 歸屬於普通股股東淨利潤:10.92 億美元(去年同期僅爲 6.04 億美元)
- 循環信貸與商品授信總額度:47.14 億美元通用信貸+14.66 億美元商品授信
單季淨利暴增75%背後折射出怎樣的AI電力超級週期?
長期以來,傳統公用事業與電力製造板塊在美股市場被視作低增長、高股息的防守型避險工具。然而,生成式AI大模型訓練集羣與十萬卡級智算數據中心的爆發式併網,使美國局部電網面臨數十年來未曾出現過的嚴重電力供需結構性緊平衡。
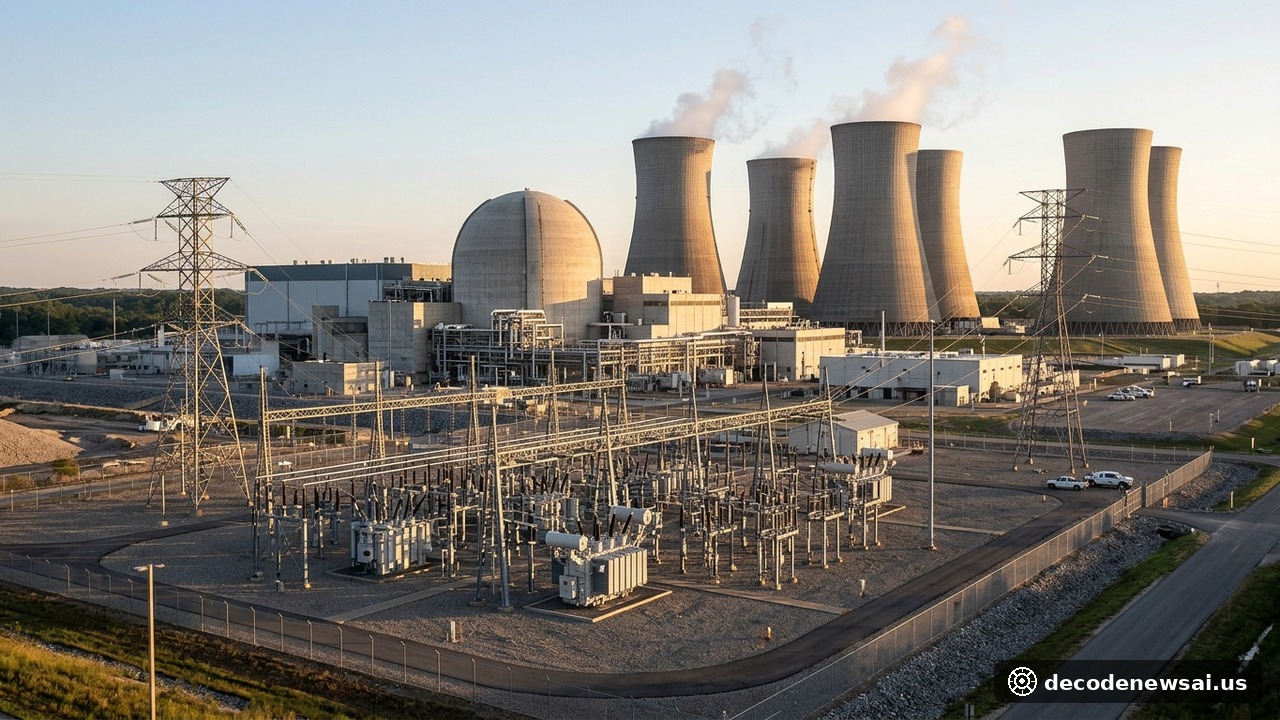
維斯特拉能源作爲橫跨德州ERCOT電網與美東PJM電網的核心巨無霸,旗下擁有全美規模最大的商用核電站機組(如科曼奇峯核電站Comanche Peak)及大型高效燃氣輪機機組。在PJM最新的電力容量市場拍賣中,遠期基荷電力清算價格飆漲近十倍,這使得維斯特拉手握的大量存量優質發電機組瞬間成爲各大科技巨頭競相爭搶的稀缺戰略資產。
89億美元充裕流動性如何支撐核電延壽與新能源擴建?
面對未來五年來自微軟、亞馬遜及谷歌等雲服務巨頭高達數十吉瓦的增量電力負荷訴求,僅僅維持現有發電機組滿負荷運轉遠遠不夠。維斯特拉手握的89.23億美元天量可用流動性,爲公司展開大規模資本開支與戰略併購提供了極度充裕的彈藥。
此外,充足的現金流使維斯特拉能夠在不稀釋現有股東權益的前提下,自籌資金推進多個GW級的電池儲能系統(BESS)與場內微電網直連項目,徹底消除了跨國科技巨頭對供電中斷風險的深層焦慮。
全美獨立發電商與科技巨頭能源長協博弈走向何方?
維斯特拉財報的驚豔表現迅速在華爾街公用事業板塊掀起重估風暴。摩根士丹利與高盛公用事業團隊紛紛上調行業評級,指出AI算力的盡頭本質上是電力基礎設施的物理承載力上限,掌握核能與靈活調峯燃氣機組的發電商已實質性擁有了對科技巨頭的「能源定價權」。
然而,隨着長協電價的持續攀升,美國聯邦能源監管委員會(FERC)與地方消費者保護組織針對「科技大廠鎖定基荷電力是否推高普通居民用電賬單」的監管審查亦在顯著升溫。如何在滿足硅谷萬億級智算中心胃口的同時,平衡各州民生電網供電穩定性與反壟斷合規底線,將是維斯特拉在未來數年狂飆突進中必須駕馭的複雜平衡木。