星巴克2026財年全美零售反彈與財務營運核心指標
- 北美直營門店正向同店銷售佔比:超過 80% 門店正增長(去年同期不足 50%)
星巴克全美同店銷售額何以實現7.7%的超預期逆勢暴增?
在過去的兩年時間裡,星巴克在本土北美大本營曾一度深陷極其嚴重的商業泥潭:複雜的定製化飲品製作流程導致高峯期排隊時間過長、手機點單積壓引發店內取餐體驗混亂,加之宏觀通脹背景下中低收入羣體在餐飲消費上的普遍降級,使得星巴克連續遭遇客流流失與商譽危機。
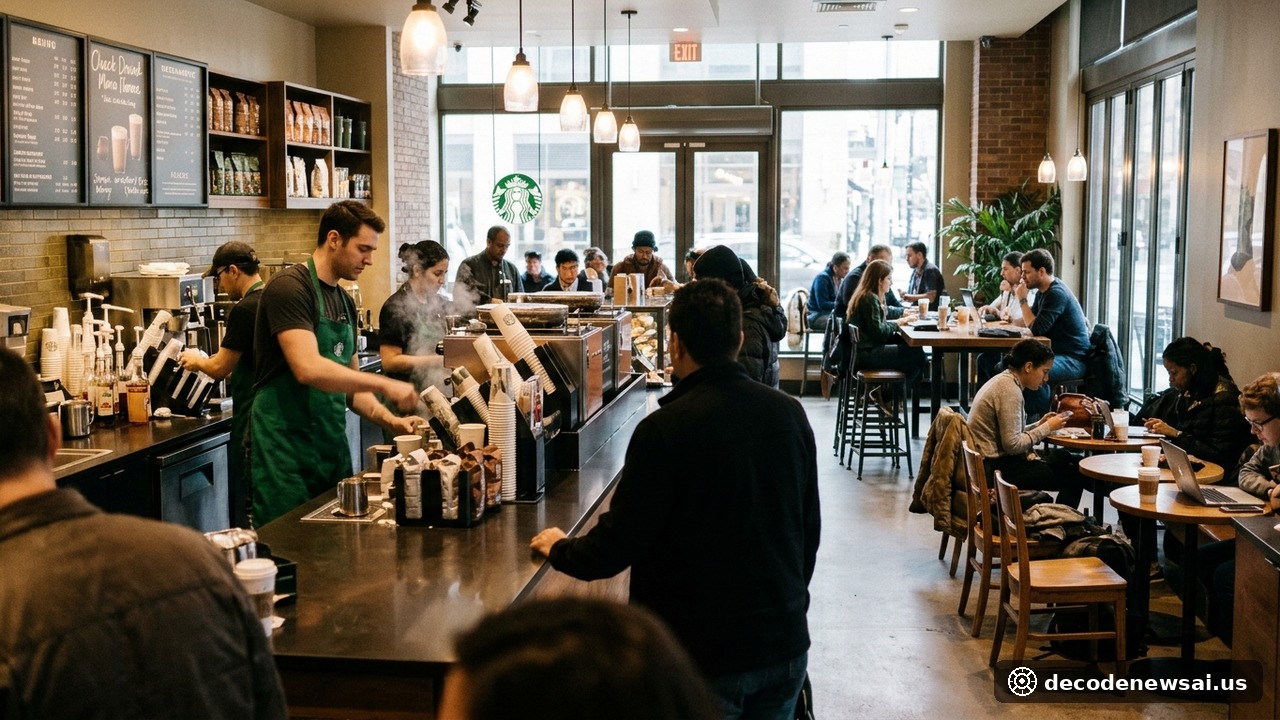
新任最高管理層在臨危受命後,果斷叫停了過度依賴價格折扣與繁瑣快餐菜單的歧途,啟動了激進的「重返星巴克」基本盤迴歸工程。在門店運營層面,星巴克全面升級了「智能排隊」(Smart Queue)算法調度引擎,徹底重構了冷熱飲品製作流線與物料預製補貨機制,將高峯期顧客平均候餐時間大幅壓縮了近三分之一。在產品創新層面,星巴克重新確立以濃縮咖啡、抹茶及高毛利能量茶飲爲核心驅動力,成功吸引了年輕一代消費羣體的全天候光顧。數據顯示,會員顧客的單次消費頻次與客單價雙向齊升,直接驅動了四季度7.7%的同店銷售反彈。
3600萬忠誠會員與1700家門店翻新構建了怎樣的競爭護城河?
扎克斯(Zacks)與MarketBeat在深度產業研報中指出,星巴克本輪復甦的核心底氣來自於其擁有無可匹敵的私域數字會員生態與線下空間品質重塑。
截至本財年末,星巴克星禮程活躍會員數量達到創紀錄的3600萬人,忠誠會員貢獻的交易額在全美直營零售總流水中的佔比已穩穩超過六成。會員體系不僅有效平抑了外部宏觀經濟波動帶來的消費冷風,更爲個性化精準營銷與新品冷啟動提供了龐大基數。與數字化升級並駕齊驅的是線下實體空間的「第三空間」溫情迴歸:星巴克在2026財年內投入重金對全美1700餘家核心商圈及社區門店實施了全面形象升級,重新增設了舒適的軟質木座、溫暖的暖色調燈光與更充裕的充電插座,同時徹底淘汰了此前過於冷冰冰的純外賣化取餐島臺,使咖啡館重新成爲都市居民工作、社交與情感停留的首選空間。
消費零售巨頭能否在2027財年持續維持來之不易的客流增長?
儘管2026財年的亮眼答卷令華爾街投資者大爲振奮,推動星巴克股價在財報發佈後大幅跑贏標普餐飲零售指數,但多位資深消費行業分析師依然對未來的持續增長韌性保持着審慎樂觀的審視。
管理層預計2027財年同店銷售增長約4%,並將再翻新2000家門店。然而分析師指出,7.7%的增幅受益於客單價提高及關店客流轉移,實際交易筆數增長已趨溫和。面對新興快餐咖啡品牌競爭,如何在保持高端溢價下吸引大衆客流,是星巴克持續發展的關鍵考驗。