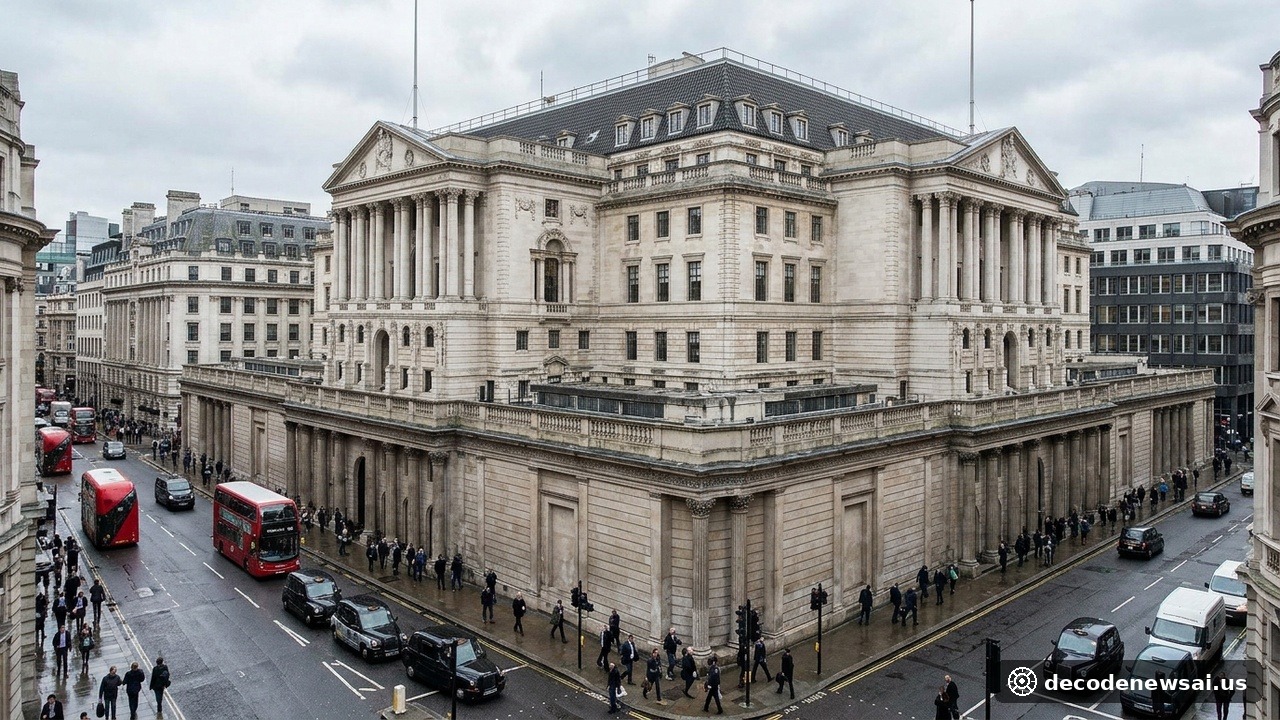
2026年11月5日,据英国央行(Bank of England)官方政策公报、《卫报》(The Guardian)、MoneyWeek与晨星(Morningstar)等多家权威财经媒体报道,英国央行货币政策委员会(MPC)在11月5日结束的利率决策会议上,以8比1的压倒性投票结果决定将官方基准利率(Bank Rate)上调25个基点至4.00%。这是英国央行自2023年8月以来、时隔三年多首次重启加息周期,标志着在持续的国内服务业通胀韧性与中东冲突推高能源价格的复杂交织下,英国货币政策彻底从此前的小幅宽松转向审慎紧缩防线。
货币政策委员会8比1投票加息 仅一位委员主张维持利率不变
根据英国央行发布的11月货币政策会议纪要,由九名成员组成的货币政策委员会对当前英国通胀压力做出了偏向鹰派的集体研判。最终表决结果显示,包括行长在内的8名委员投票支持加息0.25个百分点,仅有1名外部委员投票支持将基准利率维持在原先的3.75%水平。
官方声明明确指出,促成此次加息决策的关键因素在于通胀预期的再度抬头。尽管英国整体消费者价格指数(CPI)在过去一年中经历过短暂回落,但核心服务业通胀率长期徘徊在高位,劳动力市场工资增速依然超出与2%通胀目标相匹配的可持续区间。加之中东地缘战事对国际原油及大宗商品航运费率带来突发输入型通胀压力,央行决策层认为必须通过先发制人的预防性加息,防范二次通胀预期在全英企业定价与工资谈判中生根固化。
房贷持有者支出立竿见影 每十万英镑贷款月供增加近14英镑
基准利率上调至4.00%的消息公布后,英国金融信贷市场迅速完成利率传导。对于全英国数百万浮动利率和基准利率追踪型(Tracker)房贷借款人而言,此次加息直接转化为立竿见影的生活成本负担。
英国权威房贷经纪机构的测算模型显示,对于一笔25年期、金额为10万英镑的本息同还追踪型抵押贷款,加息0.25个百分点意味着借款人每月还款额将刚性增加约13.89英镑;对于同样金额的纯还息(Interest-only)抵押贷款,月供负担将增加约20.83英镑。由于此前商业银行已经在掉期利率市场中部分消化了加息预期,固定利率房贷产品的短期变动相对平缓,但对于即将面临固定利率到期转约的数十万英国家庭而言,再融资成本中枢的上移将进一步挤压家庭可支配收入。
经济增长停滞与生活成本危机夹击 下一步政策路径取决于战事与劳动力市场
英国央行在此次加息决议中重申,未来的货币政策绝不会预设机械式的连续加息路径。官方日程表确认,下一次货币政策委员会利率决议将于2026年12月17日正式公布,而包含全面宏观预测的完整《货币政策报告》将于2027年2月4日发布。
国际经济学者与伦敦城投行分析师指出,英国央行在经济增长动能趋弱的背景下强行加息,反映出中央银行家对“滞胀”(Stagflation)陷阱的极度警惕。若地缘冲突进一步恶化导致国际油价长期维持高位,或者英国国内工资粘性迟迟无法消解,英国央行副行长伦巴德利(Lombardelli)与首席经济学家皮尔(Pill)等人暗示的“短期内进一步加息”选项将不得不被摆上台面,这无疑将使在通胀高企与经济停滞中艰难挣扎的英国工商业承受更持久的紧缩阵痛。