美国联邦住房贷款抵押公司(Freddie Mac,房地美)于2026年11月5日正式发布全美主要抵押贷款市场调查(PMMS)最新数据,全美30年期固定利率抵押贷款(FRM)平均利率较上一周微幅下调6个基点(0.06个百分点),收于7.18%;与此同时,15年期固定抵押贷款平均利率回落至6.57%;尽管房贷利率在连续多周攀升后出现技术性微幅松动,但7%以上的借贷成本壁垒与全美成屋库存极度匮乏相互交织,导致全美购房贷款申请量与成屋签约销售指数持续徘徊在数十年历史低位,买卖双方陷入长期的结构性流动性僵局。
房地美抵押贷款基准利率与全美房地产市场关键数据
- 15 年期固定抵押贷款利率:平均 6.57%(较上周下行 3 个基点);再融资需求依然受到极度抑制
- 全美成屋签约销售综合指数:接近 1995 年以来的历史绝对底部;高利率引致业主「锁定效应」明显
- 房贷申请综合活动周度指数:较去年同期进一步下行约 12%;首套房青年置业群体被大幅挤出市场
- 30 年期全美大行每日即时利率:普遍处于 7.25% 至 7.45% 浮动区间;银行信贷风控溢价与点数成本高企
为何抵押贷款利率在美联储政策观望期仍高居7.18%?
房地美首席经济学家在发布研究简报时指出,尽管30年期固定房贷利率本周从7.24%小幅滑落至7.18%,但这一微弱波动丝毫无法缓解购房家庭面临的严峻偿债负担。
抵押贷款利率直接锚定的是美国10年期国债收益率与住房抵押贷款支持证券(MBS)的利差。
「利率锁定效应」如何彻底切断全美二手房供应管道?
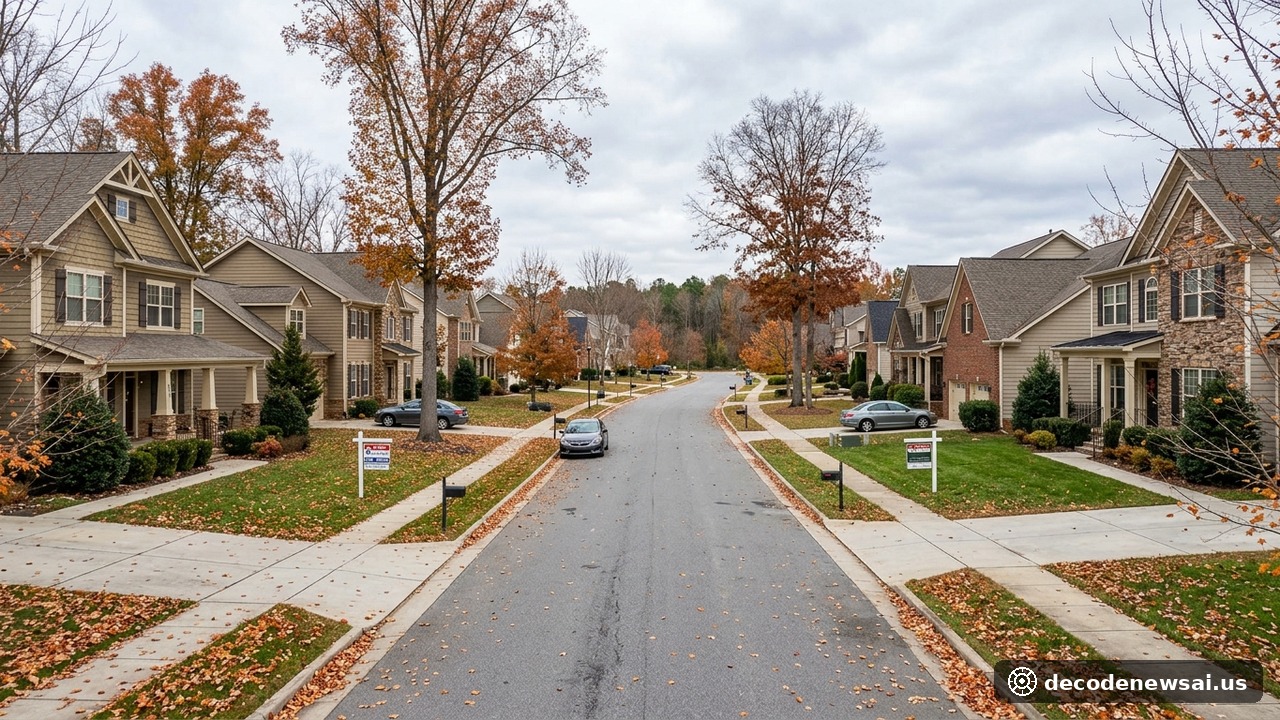
目前全美房地产市场最致命的病灶,在于供给侧被死死锁定的流动性枯竭。
对于这些庞大的有房群体而言,一旦选择在当前市场挂牌置换,其新购房产的月供支出将直接翻倍甚至翻两番。这种被称为「利率金手铐」(Rate Lock-In Effect)的微观博弈心理,导致全美二手成屋挂牌量较疫情前正常年份锐减了近三成。市场上可供交易的优质成熟社区房源极度紧缺,进而导致即便高利率严重挫伤了买方购买力,全美核心都会区的标杆房价中位数却在稀缺房源支撑下依旧居高不下,形成了极其扭曲的「量缩价滞」怪状。
住房负担能力危机将如何重塑美国经济与建筑产业链?
高昂的置业门槛正在对美国年轻一代的资产积累与家庭组建造成不可逆的深远挤压。首套房买家在全美购房交易中的占比已跌破30%的警戒红线,大批年轻家庭被迫无限期滞留在租房市场,导致主要大城市的住宅租金指数居高不下并推升核心通胀粘性。
为了在僵局中求生存,全美大型住宅建筑商(如Lennar、D.R. Horton)正被迫扮演「影子银行」角色,通过提供耗资巨大的买断利率(Mortgage Rate Buydown)补贴——即由建筑商出资将前两年的买家贷款利率临时补贴降至5.5%左右——来艰难去化新房库存。