三季度财报,当季营收同比增长27%达181亿美元。鉴于全球航线有效运力持续收紧与集装箱运价保持高位,马士基董事会年内第三次全面上调2026全财年业绩指引,将全年息税折旧及摊销前利润(EBITDA)预期从此前预估上调至85亿美元。
马士基2026年第三季度关键业绩财务数据
- 营业收入总额:180.95亿美元;同比增长27.0%
- 营业利润(EBIT):32.69亿美元;同比增长151.5%
- 税前及摊销前利润(EBITDA):47.10亿美元;同比增长74.4%
- 2026全财年EBITDA利润指引:85.00亿美元(三度上调)
航运运价与盈利暴涨的核心驱动力是什么?
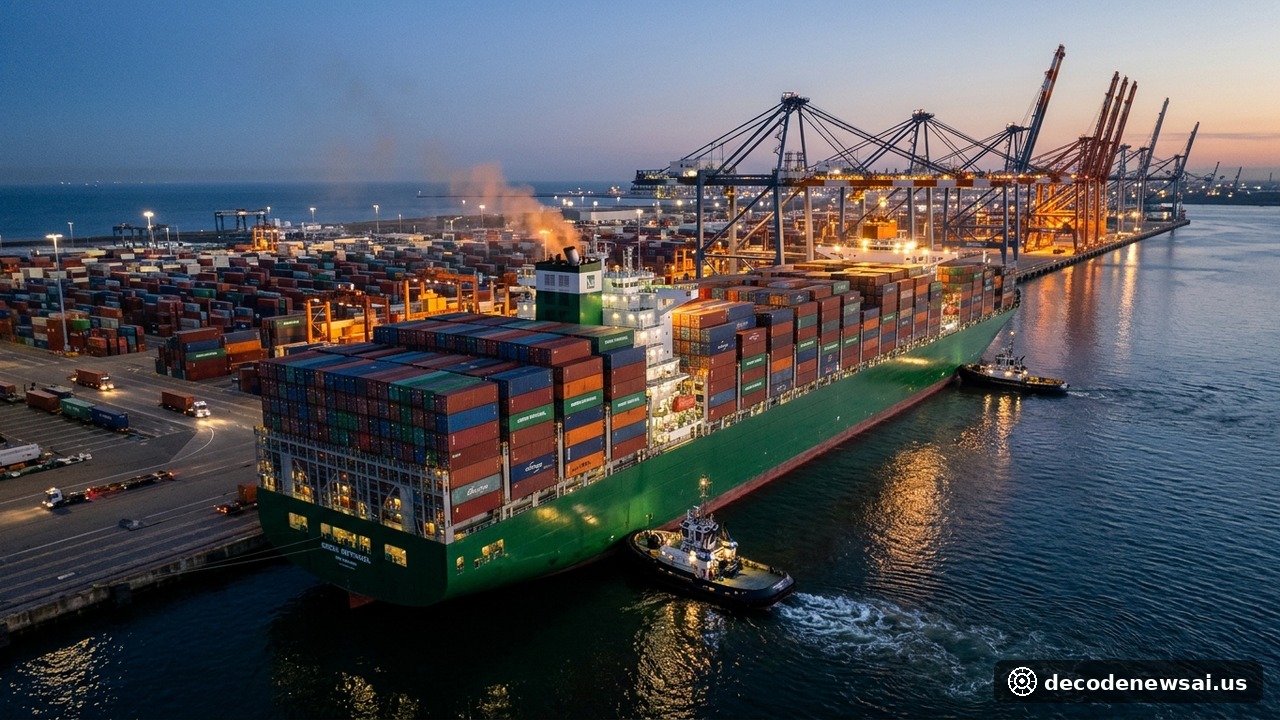
马士基首席执行官柯文胜(Vincent Clerc)在财报电话会议上指出,第三季度业绩实现跨越式增长,主要得益于海运业务部门(Ocean)在严峻的供应链地缘扰动中充分转化了市场溢价机会。受红海危机长期化影响,全球远洋货轮被迫大规模绕行非洲好望角,导致欧洲和地美航线的单程航运周期普遍延长10至14天,全球集装箱有效船舶运力实际上被结构性吸收了8%至10%。叠加鹿特丹、新加坡等全球枢纽海港持续出现泊位拥堵,现货市场集装箱海运平均运价较去年同期翻倍上涨。
与此同时,柯文胜明确提到全球贸易展现出超预期的韧性与结构性转变。传统欧美零售消费品的补库存需求不仅平稳释放,而且全球范围内对电网电气化改造、新能源设备以及人工智能(AI)数据中心重型计算基础设施的巨额投资,正在带来海量的高附加值机电设备跨洋运输需求。业务的息税前利润率达到了18.1%。
资本市场为何在业绩狂飙中仍存分歧?
尽管净利润创下两年多来的新高并显著上调了全财年指引,马士基在哥本哈根证券交易所的股价却在财报发布后一度承压波动。部分华尔街投行与欧洲证券分析师指出,马士基第三季度的实际出货货运量(Volume)较去年同期略有下滑,在部分细分亚洲出口航线的市场份额扩张速度略逊于地中海航运(MSC)等非上市竞争对手,显示出其在提价保利润策略下所面临的货源竞争压力。
此外,分析师们普遍关注当前超高利润的周期可持续性。国际海事咨询机构预测,随着2026年底至2027年全球造船厂陆续交付创纪录的超大型双燃料新集装箱船,一旦红海地缘政治局势出现缓和信号导致苏伊士运河通航恢复正常,全球航运市场将面临巨量新增运力集中涌入的严重过剩风险。航运运价与现货运费可能在未来数个季度内出现断崖式回调,这对航运巨头长期的成本结构构成了潜在考验。
综合物流战略如何赋能马士基抵御未来周期?
面对周期性波动的天然宿命,马士基近年来加速推进从“纯海运承运人”向“端到端全链路综合物流服务商”的深度战略转型。财报数据显示,除传统海运板块外,马士基旗下物流与服务业务(Logistics & Services)以及集装箱码头业务(Terminals)在第三季度均实现了两位数的稳健营收增长。特别是码头板块在欧美主要港口泊位紧张的背景下,通过提高自动化装卸效率与场内堆存利用率,贡献了极为坚实的现金流防线。
柯文胜强调,公司将继续严格控制燃油与运营成本支出,并将超额现金流优先投入于绿色甲醇双燃料船队的迭代升级以及全球仓储履约数字化网络的扩建。