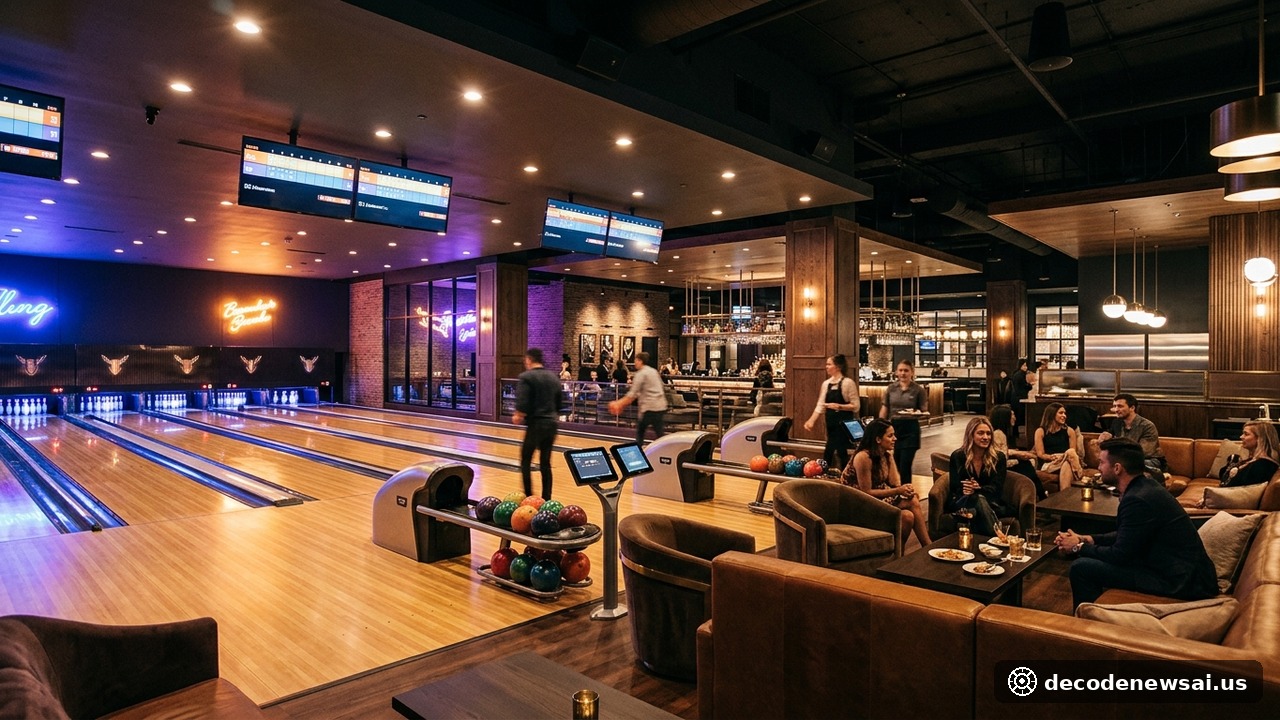
全美最大的保龄球娱乐与主题水上乐园运营商Lucky Strike Entertainment Corporation(原名Bowlero Corp,纽交所代码:LUCK,原代码:BOWL)于2026年11月5日美股盘前公布2027财年第一季度(截至2026年9月27日)财务报告:公司单季实现营业收入3.0264亿美元,较去年同期稳健增长3.5%,超越华尔街市场预期的2.978亿美元;调整后EBITDA录得7210万美元,与去年同期基本持平。为了应对高达18.17亿美元的长期债务重压并降低利息支出,董事会宣布正式暂停每季度现金分红派息,预计每年释放约3500万美元流动性,全力推进未来一年内削减约1亿美元总负债的去杠杆计划。
Lucky Strike公布2027财年一季度财报披露了哪些核心营收与债务结构数据?
- 2027财年第一季度调整后EBITDA营业利润:7210万美元(重申全财年3.4亿至3.6亿美元指引)
Lucky Strike创始人、董事长兼首席执行官汤姆·香农(Tom Shannon)在法说会上向分析师深入阐明了资本重组逻辑:“本季度我们的核心业务展现出扎实的抗周期韧性,特别是在9月份,同店销售额实现2%的正增长,企业客户大型聚会预订量实现了双位数回升,新并表的水上乐园资产贡献了2500万美元的EBITDA。然而,在当前长期高利率宏观环境下,背负5.5倍的高净债务杠杆是不可持续的。董事会决定果断按下股息暂停键,结合资本开支缩减17%至2150万美元(创五年新低)以及剥离非核心闲置土地资产,我们有绝对信心在未来一年内偿还至少1亿美元债务,将财务杠杆稳步压降至5.0倍以下。”
企业聚会预订回暖与水上乐园并表为何未能抵消消费者客单价收缩?
拆解细分业务数据,Lucky Strike正处于消费分级与娱乐业态转型的前沿十字路口。
尽管总营收在合并扩张带动下微幅上涨,但第一季度同店销售额(Same-Store Sales)同比下滑了2.6%,主要受7月国际重大体育赛事分流以及8月削减促销夏季通行证销售所拖累。散客散场消费与儿童家庭生日派对支出出现明显紧缩,人均餐饮二次消费增速放缓;幸运的是,贡献团队活动业务三分之二份额的企业商务客户(Corporate Events)表现强劲,带动10月至12月假日季预订量保持正增长。水上乐园业务随着加州Raging Waters与北卡罗来纳州Emerald Pointe迎来首个完整运营夏季,EBITDA同比大增900万美元,成为平抑保龄球淡季波动的关键缓冲带。
暂停股息全力去杠杆对重资产休闲娱乐概念股带来何种资本市场重估?
Lucky Strike股价在财报发布后出现明显波动,充分反映了公开市场投资者在“即期股息收益”与“长期资产负债表健康”之间的纠结与再定价。
过去数年间,通过激进举债大肆收购独立保龄球馆与娱乐地产,公司虽然迅速确立了行业垄断壁垒,但激增的利息支出严重蚕食了公认会计准则(GAAP)下的净利润,导致单季每股亏损扩大至0.21美元。管理层果断放弃短期迎合收益型投资者的股息包袱,将资本开支指引从历史峰值的1.94亿美元大幅腰斩至全年的约9000万美元,标志着公司发展战略正式从“粗放式举债扩张”全面转向“精细化现金流自我造血与债务防御”。随着公司重申全财年约13亿美元营收与最高3.6亿美元EBITDA的指引中枢,这一激进的去杠杆阵痛期将成为决定这家线下娱乐巨舰能否穿越高利率周期风暴的生死大考。