非洲最大水泥生产商丹哥特水泥于2026年11月10日正式发布资本市场重大通报。丹哥特水泥宣布暂停赴英国伦敦证券交易所(LSE)筹划的二次上市计划。该公司由非洲首富阿里科·丹哥特实际控股。公司原定在伦敦发行新股筹集约10亿美元国际资本。全球宏观金融市场剧烈波动导致估值条件恶化。董事会审议后决定暂时搁置发售进程。各方高度关注。
董事会审议决议暂缓推进国际发售规避估值折价
丹哥特水泥在提交给尼日利亚证券交易所(NGX)的正式监管通报中披露了该项决定。公司董事会于11月10日召开专项会议审议海外上市议案。 国际资本环境严峻。
董事会认为当前全球高利率周期与新兴市场股票流动性收紧显著推高了跨境发行成本。丹哥特集团财务总监在监管简报中指出。他强调:“保护现有股东的资产价值是我们的首要原则。在国际市场估值严重承压的背景下,贸然推进发行不符合公司长远利益。” 各方高度关注。
丹哥特水泥曾长期将伦敦二次上市作为拓展欧洲及全球机构投资者基础的核心跳板。然而欧美投资者对非洲制造业资产要求的风险溢价大幅攀升。推迟上市能够有效避免严重折价发行。决策务实理性。
聚焦本土基础设施红利国内营运现金流保持稳健
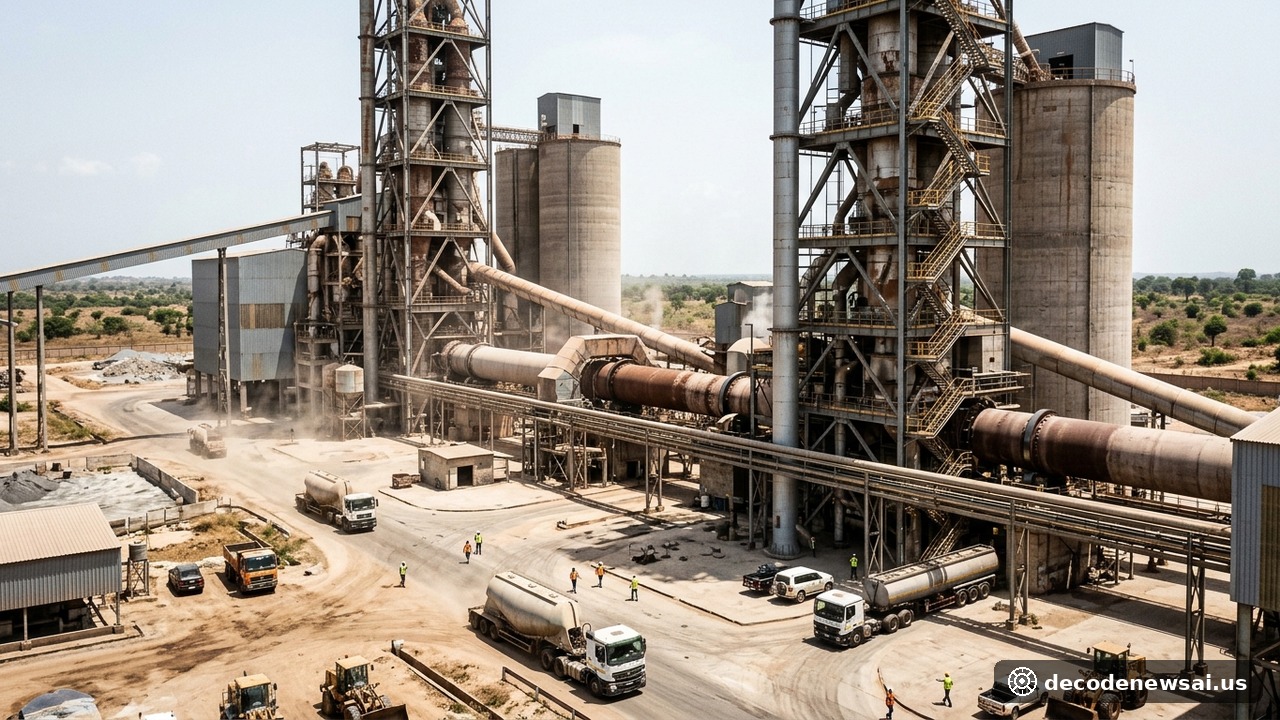
尽管国际资本市场遇冷导致伦敦IPO按下暂停键,丹哥特水泥在西非本土市场的营运表现依然强劲。公司最新财报显示其在尼日利亚及泛非9个国家的年产能超过5200万吨。 本土需求持续旺盛。
得益于泛非地区大规模交通路网与可负担住房建设计划,公司前三季度营业收入保持双位数稳步增长。强劲的营运现金流使企业无需依赖昂贵的境外股权融资即可支撑产能技改。企业资产负债表保持健康。
国际投行与新兴市场股票分析师普遍对此次审慎暂缓表示认可。机构认为非洲制造业龙头的长期成长逻辑并未动摇。丹哥特水泥表示将持续监测全球宏观环境。待估值修复后再行研判重启国际上市的最佳窗口。投资策略保持灵活。
泛非工业战略布局支撑本土制造业抵御周期波动
丹哥特集团在西非多国的深耕布局构筑了深厚护城河。本土垂直一体化供应链显著降低了外部汇率冲击。 实体制造优势明显。
非洲开发银行高级顾问公开发表评价。他指出大型制造业集团推迟海外上市展现了成熟的资本纪律。本土工业发展底气充足。
丹哥特水泥的审慎决策为新兴市场跨国企业提供了良好的资本运作范例。企业将继续深耕非洲大陆的实体工业基石。 长期价值坚如磐石。