中國電動車轉型,其實是四場不同節奏的轉型
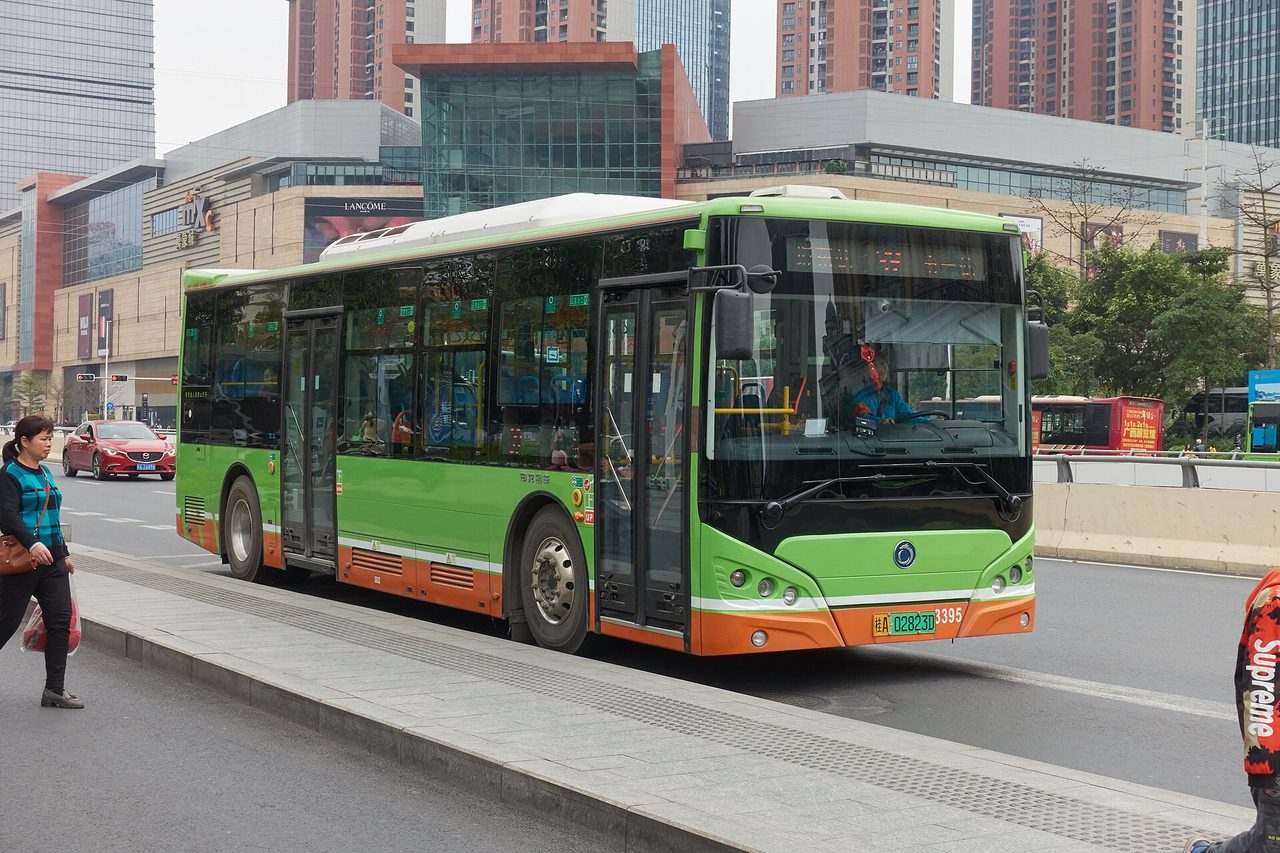
圖片:TKK4000-Motomachi-Chukagai / CC BY-SA 4.0 · via Wikimedia Commons
中國電動車轉型,其實是四場不同節奏的轉型
只看"全國滲透率"會漏掉真正發生的事。CleanTechnica 10 月 17 日的分析給出了一個更有用的劃分:公交、乘用車、重卡與城際客車處在四條不同階段的曲線上——有的已進入第二輪換新,有的剛成主流,有的快速爬坡,有的被另一種電動化方式截走客流。
公交車已進入第二輪換新
城市公交最早完成電動化,現在的問題不是換不換電車,而是換哪款。國際能源署估算,中國電動公交車保有量超 68 萬輛,近 70% 在 2020 年前投用;2025 年設備更新計劃支持新能源公交整車乃至整套動力電池更換,2026 年延續。政策仍在,但角色變了:它維護的是電動車內部的新舊更替。
乘用車成主流,但銷量在縮
2025 年電動車佔中國新車銷量略超一半,年底在售車型近 700 款,國際能源署估算近 70% 在售純電車型補貼前就比同級燃油車便宜。但 2026 年內需轉弱:乘聯會數據顯示,9 月新能源乘用車零售 108.4 萬輛、同比下降 16.7%,滲透率卻創下 67.0% 的新高,因爲分母掉得更快——當月乘用車整體零售降 28%,1-9 月累計 1,333 萬輛、降 21.7%,燃油車近乎腰斬。
重卡爬坡最快,港口礦區先行
重卡份額落後,速度卻更快。電動重卡 2025 年約佔中國重卡銷量 29%,約爲 2024 年的兩倍。中石化研究院一位副院長稱,"今年賣出的卡車裏,一半甚至更多會是電動的"。牛津能源研究所的 Anders Hove 認爲,重卡使用強度高、週轉快,省下的能源與維保費用很快能算進生意賬。徐工 9 月發佈的漢京純電重卡用 800 伏平臺,兆瓦級快充 20% 到 80% 不到 20 分鐘。
城際客車被高鐵截走客流
純電客車 2025 年只佔中國客車銷量約 10%,落後不只是因爲電池更大。2025 年底中國高鐵運營里程超過 5 萬公里,鐵路全年客運量超過 45 億人次,500 公里城市羣一兩個小時、1,000 公里走廊約四小時可達。長途客流先被另一種電動化方式接走。
出口暴走掩蓋內需疲軟
增長几乎全部來自海外。中汽協數據:9 月新能源汽車出口 57.1 萬輛、同比增長 160%,其中純電 35.2 萬輛、插混 21.9 萬輛(增 220%);新能源佔整車出口約 54%,連續第四個月過半;1-9 月新能源出口 400.6 萬輛、增 130%。AlixPartners 與多位分析師預計 2026 年中國車企海外出口接近 1,000 萬輛,乘聯會崔東樹則預計可達 1,150 萬至 1,200 萬輛。
合資品牌被甩在後面
乘聯會 9 月數據顯示,自主品牌新能源滲透率 84.5%,豪華品牌 44.9%,主流合資品牌僅 15.9%;當月主流合資零售同比降 36% 至 31 萬輛。新能源零售榜上比亞迪以 246,816 輛、22.8% 份額居首,吉利 11.0%、零跑 7.2%、特斯拉中國 6.0%。特斯拉中國最典型:1-9 月零售降 11.9% 至 381,088 輛,上海工廠出口增 108% 至 361,972 輛,已佔其批發 49%。
政策從補貼轉向收口
2026 年 1 月 1 日起新能源車購置稅減免減半,車船稅優惠 2027 年起退出,9 月恢復對鋰電池徵收 2% 消費稅(2027 年 9 月升至 4%,鈉離子與固態電池免稅至 2028 年底)。財政部與稅務總局 10 月 12 日宣佈,2027 年 4 月 1 日起新能源汽車增值稅出口退稅率由 13% 降至 9%;德意志銀行估算比亞迪每輛出口車淨利因此減少約 5,000 元。崔東樹認爲,短期出口成本抬升、低毛利車型承壓,但出口競爭力來自產業鏈與三電體系。
電池與智駕同時進入規則期
9 月新能源銷量 182.3 萬輛、佔汽車總銷量 61.6%,純電份額升到 45%,插混與增程在國內走弱卻在出口端爆發。電池的下一站是固態:長安與寧德時代的"金鐘罩"標稱 400 Wh/kg、目標續航約 1,500 公里,計劃 2027 年投產;巨灣技研 10 月 13 日在廣州南沙上線全固態電芯產線。不過 SMM 提示,全固態規劃產能到 2035 年或超 1,119 GWh,2026-2030 年利用率僅 1%-15%。智駕同步立規:工信部稱今年具備 L2 組合輔助駕駛的乘用車滲透率 70.5%,L3/L4 強制國標將於 2027 年 7 月 1 日實施。
歐洲用配額給出口設頂
出口通道在收窄。歐盟與中國商定自 12 月起對進口混動車設 35 萬輛/年的配額,此後三年每年增加 6%;歐方稱中國混動車出口將削減過半,布魯塞爾此前估計今年進口可能達約 80 萬輛。商務部稱這是以 2025 年自華進口 30.2 萬輛爲基準的"向上安排"。背景是 2024 年歐盟對中國產純電車加徵最高 35.3% 反補貼稅後,中國車企轉向未被加稅的混動,今年上半年對歐混動出口從 25 億美元增至 75 億美元。本地產能不受配額限制:比亞迪匈牙利工廠計劃 2026 年四季度量產;中國品牌 9 月佔英國銷量 23%。
四個拐點決定下一步走向
用一個全國滲透率看中國電動化,會同時高估和低估很多事。CleanTechnica 統計,2026 年迄今電動車佔中國汽車銷量 58%,全年可能超過 60%。接下來值得盯的是四個拐點:公交換新預算能否持續;國內乘用車需求何時止跌(10 月上半月零售同比仍降 13%);歐盟 12 月配額與 2027 年 4 月退稅下調如何改寫出口結構;固態電池能否在 2027 年後從小批量裝車走向規模量產。價格戰與政策退坡正加速行業出清,有分析預計到 2030 年中國電動車品牌將大規模淘汰。
本文來源
- CleanTechnica:China's EV Transition Is Four Different Transitions
- CnEVPost:China NEV sales hit year-to-date high in September as export surge offsets domestic decline, CAAM data shows
- Electrek:Tesla's China business is flipping: sales down 12%, exports double
- Automotive World:China's car market slumps as Beijing trims export lifeline
- Fortune:Overseas demand helped drive China's 64% car export surge as EU reaches deal to cap Chinese hybrids