最爲引人矚目的是,公司截至三季度末的期末未交付積壓訂單總額達到創紀錄的166億美元,展現出無與倫比的在手訂單可見度。
摩托羅拉系統三季度財報披露了哪些關鍵業務與指引調整數據?
- Q3單季營業收入與同比增幅:33.76億美元(較去年同期穩健增長12%)
- 經調整後Non-GAAP每股收益(EPS):4.69美元(同比增長16%,超預期0.26美元)
- 期末在手未交付積壓訂單總規模:166.0億美元(創下公司歷史最高紀錄)
- 2026全財年最新營收指引上調目標:130.5億美元(高於前期預期的129.8億美元)
摩托羅拉系統董事長兼首席執行官格雷格·布朗(Greg Brown)在業績說明會上高度評價了本季表現:“全球範圍內對生命與財產安全防護解決方案的需求呈現出異常持久的韌性。創紀錄的三季度新簽訂單推動我們的積壓訂單水準攀升至歷史絕對峯值,這不僅反映了各級政府對我們專有通信網絡的高度信賴,更驗證了我們在軟件生態與視頻安防領域的平臺化協同威力。”基於前三季度的超預期表現,管理層今年第三次宣佈全面上調全財年業績指引:將全年營收指引自129.8億美元提高至130.5億美元,並將全年調整後每股收益指引區間上調至17.94至17.99美元。
軟件服務與視頻智能監控爲何成爲驅動毛利擴張的核心引擎?
從業務細分部門拆解來看,摩托羅拉系統正在加速從傳統對講硬件製造商蛻變爲高毛利軟件與雲安全服務提供商。
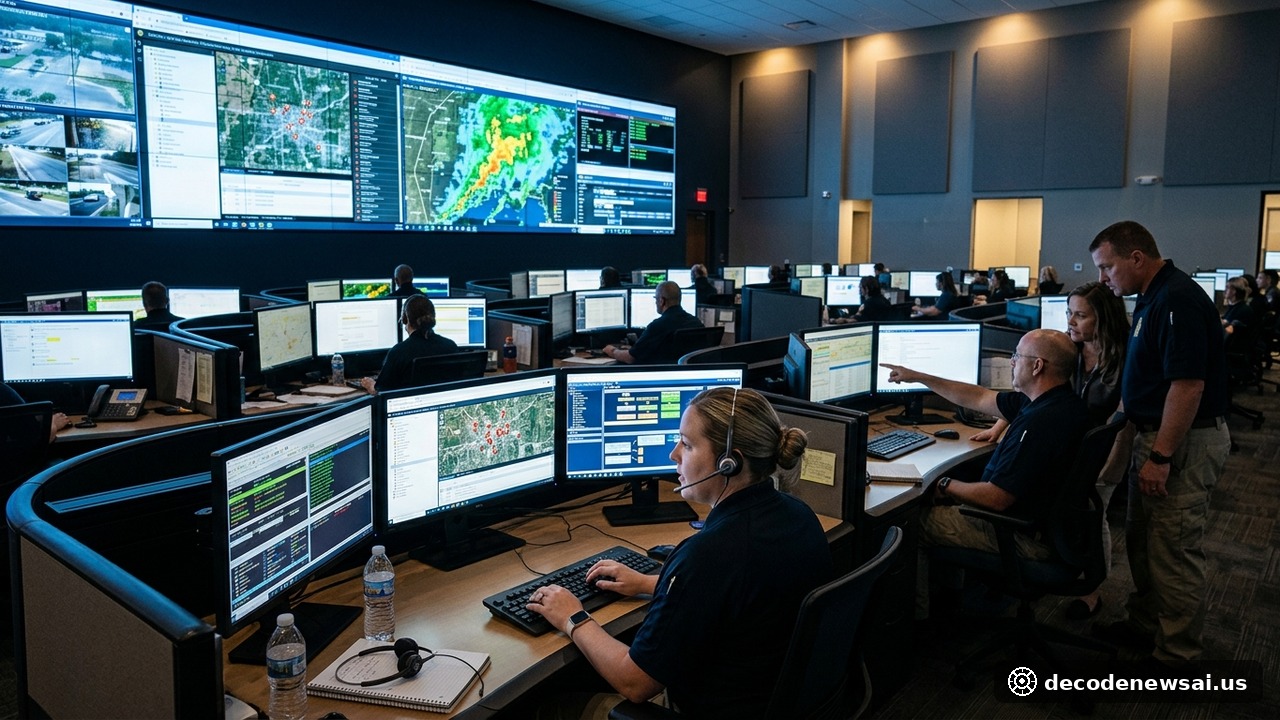
三季度其“軟件與服務”(Software and Services)部門實現營業收入12.6億美元,同比大幅增長13%,部門營業利潤率突破32%;其中指揮中心軟件業務營收單季增速達到16%,基於雲端的人工智能視頻分析與門禁管理SaaS訂閱收入保持高雙位數增長。與此同時,其核心“產品與系統集成”(Products and Systems Integration)部門營收亦錄得21.2億美元,同比增長12%,主要受北美及歐洲多國向APCO Project 25以及TETRA新一代關鍵任務寬帶集羣標準迭代換裝所拉動。
創紀錄積壓訂單對公共安全產業與資本市場帶來何種長期信號?
摩托羅拉系統所建立的高達166億美元的訂單蓄水池,爲投資者提供了跨越宏觀經濟週期的堅實避險屏障。
面對全球地緣政治不確定性與宏觀經濟波動,各國政府與關鍵基礎設施運營方對公共應急通信系統的投資不僅未見削減,反而在網絡安全升級與AI賦能監控的驅動下持續擴容。隨着第四季度營收預計將進一步加速增長13%、調整後每股收益預計達到5.47至5.52美元,摩托羅拉系統依託其極高的客戶粘性與高粘性軟件訂閱收入,正在資本市場上享受防禦性與成長性兼備的長期估值溢價。