全美領先的門診外科手術中心運營商Surgery Partners於11月9日正式發佈公告。公司與天主教非營利醫療體系仁愛健康旗下實體達成修訂版合併協議。各方同意將普通股全現金收購對價由每股23.50美元提高至25.00美元。要約價格上調6.4%。交易總估值水漲船高。醫療資產競購戰白熱化。
第三方非邀約收購要約直接觸發對價重新磋商
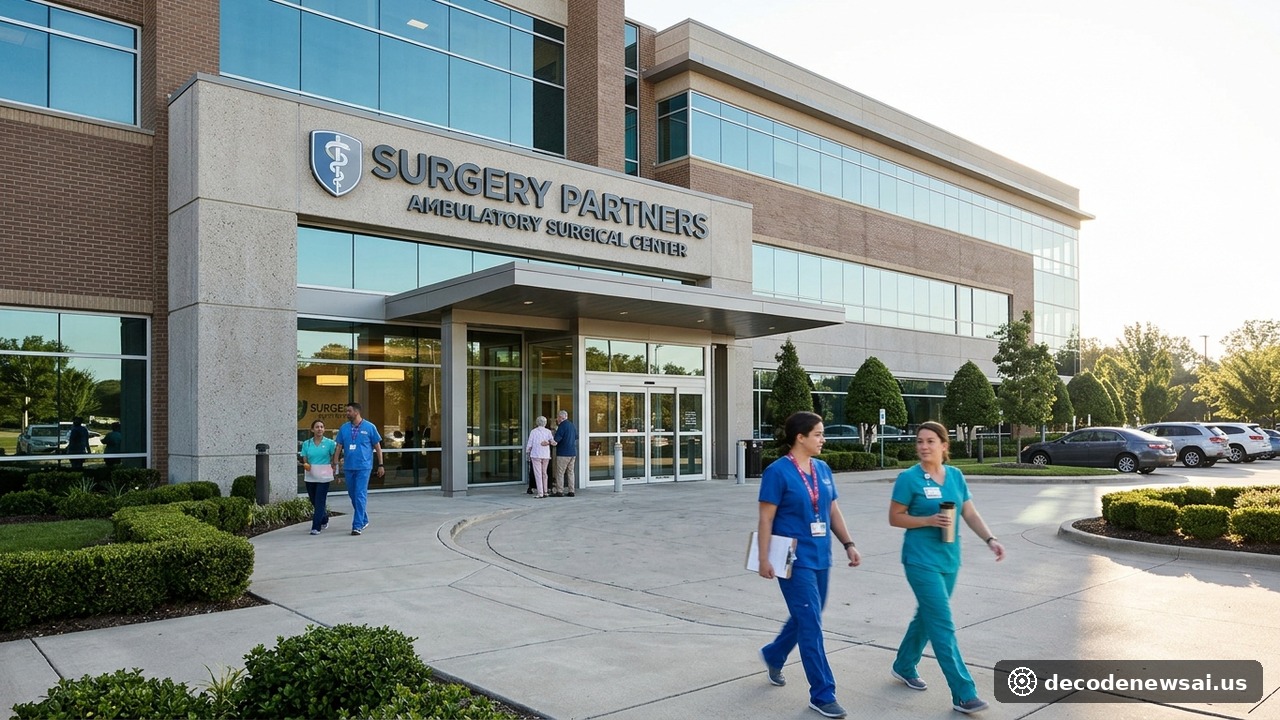
Surgery Partners在全美33個州運營着超過160家門診手術中心與外科專科醫院。公司此前與仁愛健康關聯實體達成了私有化初步共識。然而在法定的交易等待期內,特別交易委員會意外收到了另一家主權私募財團提交的高額非邀約收購要約。估值博弈驟然加劇。董事會連夜啟動評估。
面對潛在的敵意競購威脅,原收購方仁愛健康關聯財團決定行使匹配權並迅速修改收購協議條款。將收購價直接提升至每股25.00美元。這一報價較公司最初私有化傳聞前的未受干擾股價溢價超過35%。原大股東貝恩資本對此修改案表達了支持。股東價值得到最大化釋放。
Surgery Partners特別委員會主席在公告中公開發言。他指出:“修訂後的協議爲全體公衆股東提供了更高的確定性全現金溢價。這充分體現了我們全國手術中心網絡的長期內在價值。”華爾街併購法律顧問對此給予高度評價。方案推進十分順暢。
門診外科手術向院外轉移確立長期增長賽道
隨着全美醫保政策對控費要求的不斷收緊,傳統高成本住院手術正系統性向效率更高、感染率更低的門診日間手術中心轉移。關節置換與心血管介入手術的院外普及率過去三年翻倍增長。門診手術需求持續高漲。單店盈利能力表現搶眼。
仁愛健康擁有數十家大型醫院。本次收購將深度整合其既有資源與遍佈全美的靈活門診站點。雙向轉診與手術資源調配將實現全鏈路打通。規模效應極爲顯著。醫療服務輻射半徑大幅拓寬。
雙方技術團隊正加緊梳理反壟斷合規審查清單。由於各區域門診中心分佈分散且高度互補。交易各方預計將在2027年首季前獲得FTC無條件反壟斷許可。併購交割前景明朗。各方推進有條不紊。
高槓杆醫療資本重組潮引發私募股權深度洗牌
近年來高利率環境給揹負沉重債務的醫療連鎖機構帶來了巨大的利息償付壓力。通過引入非營利醫療巨頭全面私有化。Surgery Partners能夠徹底擺脫公開股票市場短期財報審視。資本結構得以重構優化。長期再投資空間大幅拓寬。
資本市場對本次提價做出了積極反饋。Surgery Partners股票週一高開高走。股價迅速向25.00美元要約價靠攏,折價空間收窄至不足1.5%。這一走勢表明市場對併購最終交割抱有極高信心。交易確定性充分確立。
公司將於12月中旬召開特別股東大會對修訂後的合併協議進行表決。醫療併購領域的強強聯合正在重塑全美急危重症與日間擇期手術的供給版圖。行業集中度進一步提升。未來醫療健康資產整合充滿機遇。