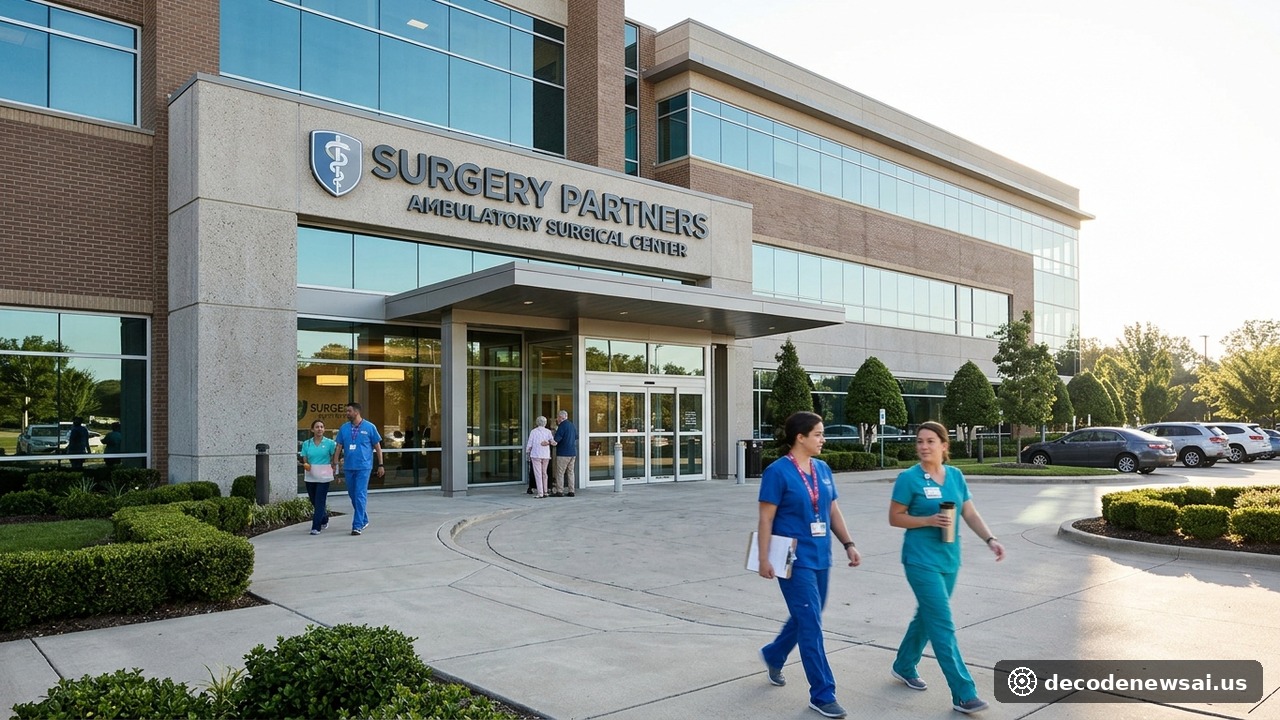
全美领先的门诊外科手术中心运营商Surgery Partners于11月9日正式发布公告。公司与天主教非营利医疗体系仁爱健康旗下实体达成修订版合并协议。各方同意将普通股全现金收购对价由每股23.50美元提高至25.00美元。要约价格上调6.4%。交易总估值水涨船高。医疗资产竞购战白热化。
第三方非邀约收购要约直接触发对价重新磋商
Surgery Partners在全美33个州运营着超过160家门诊手术中心与外科专科医院。公司此前与仁爱健康关联实体达成了私有化初步共识。然而在法定的交易等待期内,特别交易委员会意外收到了另一家主权私募财团提交的高额非邀约收购要约。估值博弈骤然加剧。董事会连夜启动评估。
面对潜在的敌意竞购威胁,原收购方仁爱健康关联财团决定行使匹配权并迅速修改收购协议条款。将收购价直接提升至每股25.00美元。这一报价较公司最初私有化传闻前的未受干扰股价溢价超过35%。原大股东贝恩资本对此修改案表达了支持。股东价值得到最大化释放。
Surgery Partners特别委员会主席在公告中公开发言。他指出:“修订后的协议为全体公众股东提供了更高的确定性全现金溢价。这充分体现了我们全国手术中心网络的长期内在价值。”华尔街并购法律顾问对此给予高度评价。方案推进十分顺畅。
门诊外科手术向院外转移确立长期增长赛道
随着全美医保政策对控费要求的不断收紧,传统高成本住院手术正系统性向效率更高、感染率更低的门诊日间手术中心转移。关节置换与心血管介入手术的院外普及率过去三年翻倍增长。门诊手术需求持续高涨。单店盈利能力表现抢眼。
仁爱健康拥有数十家大型医院。本次收购将深度整合其既有资源与遍布全美的灵活门诊站点。双向转诊与手术资源调配将实现全链路打通。规模效应极为显著。医疗服务辐射半径大幅拓宽。
双方技术团队正加紧梳理反垄断合规审查清单。由于各区域门诊中心分布分散且高度互补。交易各方预计将在2027年首季前获得FTC无条件反垄断许可。并购交割前景明朗。各方推进有条不紊。
高杠杆医疗资本重组潮引发私募股权深度洗牌
近年来高利率环境给背负沉重债务的医疗连锁机构带来了巨大的利息偿付压力。通过引入非营利医疗巨头全面私有化。Surgery Partners能够彻底摆脱公开股票市场短期财报审视。资本结构得以重构优化。长期再投资空间大幅拓宽。
资本市场对本次提价做出了积极反馈。Surgery Partners股票周一高开高走。股价迅速向25.00美元要约价靠拢,折价空间收窄至不足1.5%。这一走势表明市场对并购最终交割抱有极高信心。交易确定性充分确立。
公司将于12月中旬召开特别股东大会对修订后的合并协议进行表决。医疗并购领域的强强联合正在重塑全美急危重症与日间择期手术的供给版图。行业集中度进一步提升。未来医疗健康资产整合充满机遇。