Sales)29.81亿美元(约合29.81亿美元),较去年同期的28.38亿美元有所增长。
西湖公司2026年第三季度财务报告披露了哪些关键量化数据?
- Q3净销售额及同比增速:29.81亿美元(同比增长5.0%)
- Q3经调整后EBITDA营业利润同比增幅:大幅攀升30%(自去年同期的3.13亿美元起)
- 旗下主营子公司西湖化学合伙录得净利润:达9086万美元(每有限合伙人份额0.46美元)
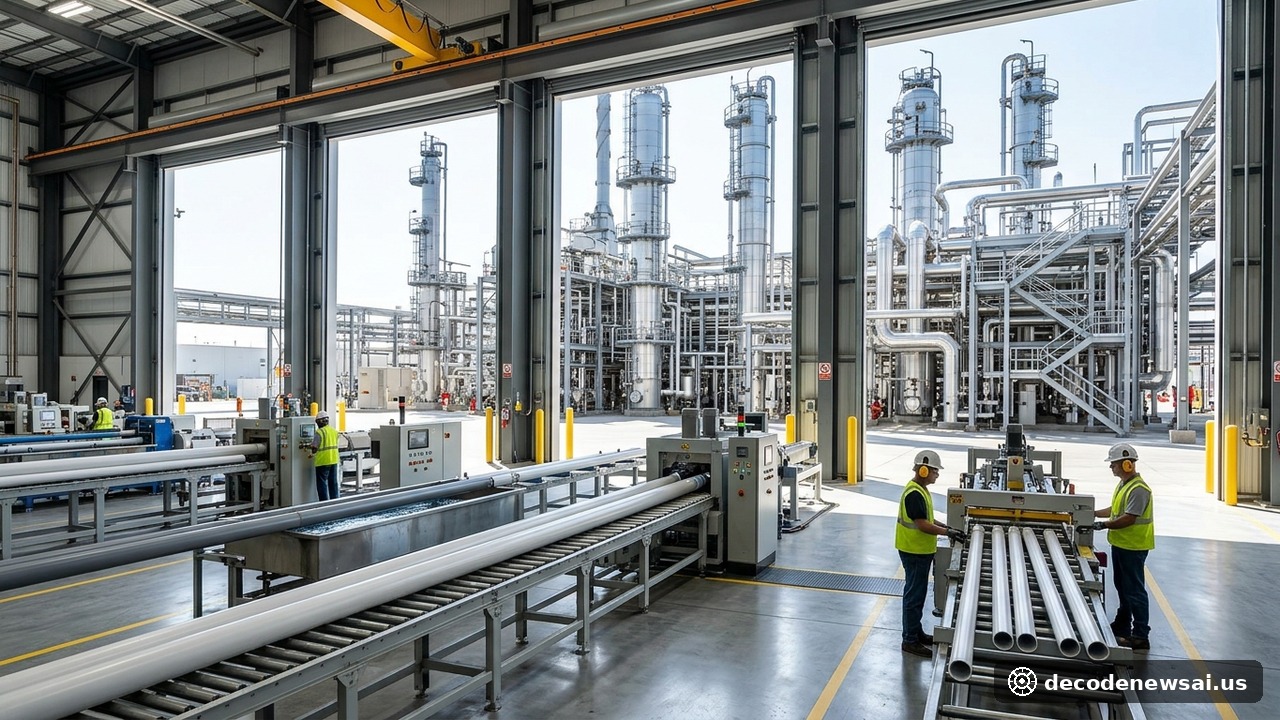
在由公司首席执行官阿尔伯特·曹(Albert Chao)主持的全球投资者财报电话会议中,管理层详细拆解了“住房与基础设施产品”(HIP)以及“高性能材料与特种化学品”(PEM)两大核心业务板块的运营亮点。当季,北美住房与基础设施产品部门录得创纪录的息税折旧摊销前利润(EBITDA),主要得益于受美联储降息预期刺激的美国独栋房屋翻新与市政供水PVC管道大宗订单;与此同时,欧洲与亚太地区高性能材料业务的原材料乙烯成本环比下降了8%,显著拓宽了聚氯乙烯与烧碱产品的单位边际加工利润率。
运营降本计划与一体化乙烯裂解产业链如何构筑抗周期壁垒?
在经历过去两年全球石化化工行业的低谷洗礼后,西湖公司展现出极强的垂直一体化抗风险优势。
这份超预期财报对全球特种化工与工业原材料板块带来何种启示?
西湖公司在2026年第三季度的强势扭亏,被华尔街主流投行视为全球传统制造业与周期性化工行业走出景气低谷的标志性拐点信号。
花旗集团与摩根士丹利在随后的研报中指出,伴随着全球货币政策步入降息通道以及各主要经济体大规模电网与老旧管网改造计划的密集落地,具备规模化氯碱产业链与低成本能源供应优势的上游龙头将率先迎来盈利弹性的大爆发。西湖公司通过坚决淘汰低效产能、严控非必要资本开支并加速向绿色低碳建材转型的敏捷战略,为全球基础工业巨头如何穿越宏观去库存周期树立了极具参考价值的行业标杆。