Sales)29.81億美元(約合29.81億美元),較去年同期的28.38億美元有所增長。
西湖公司2026年第三季度財務報告披露了哪些關鍵量化數據?
- Q3淨銷售額及同比增速:29.81億美元(同比增長5.0%)
- Q3經調整後EBITDA營業利潤同比增幅:大幅攀升30%(自去年同期的3.13億美元起)
- 旗下主營子公司西湖化學合夥錄得淨利潤:達9086萬美元(每有限合夥人份額0.46美元)
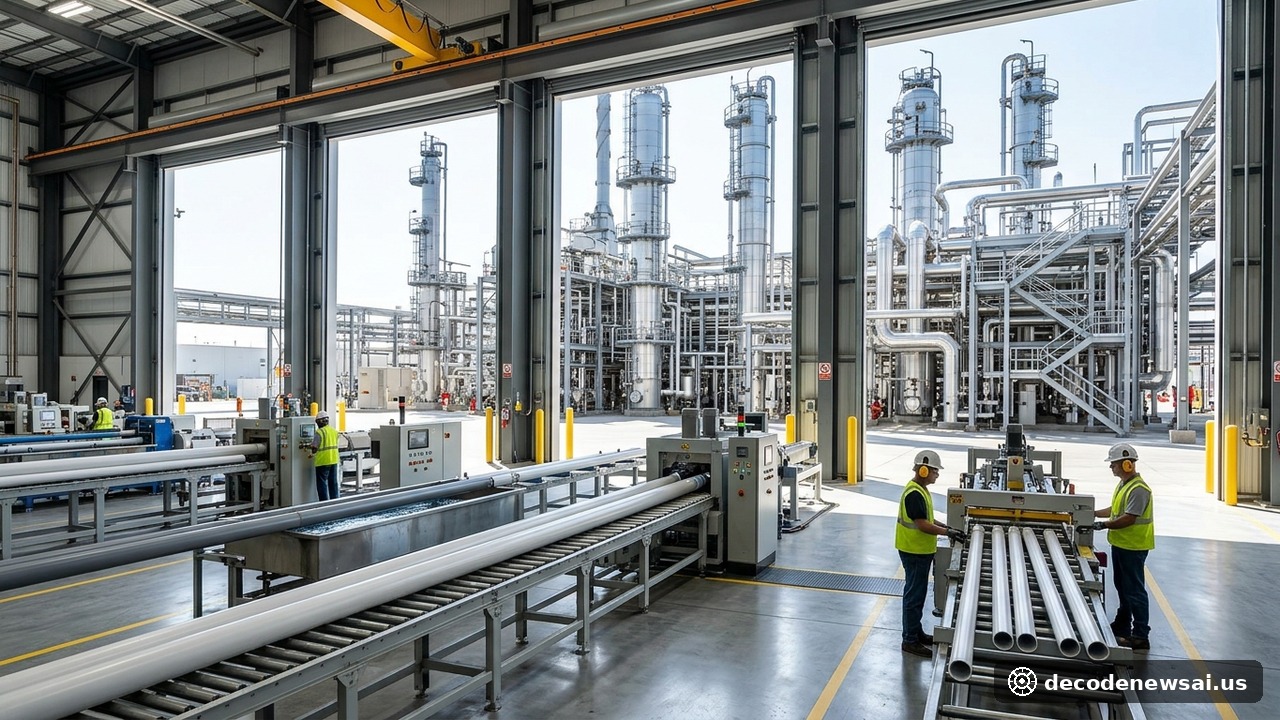
在由公司首席執行官阿爾伯特·曹(Albert Chao)主持的全球投資者財報電話會議中,管理層詳細拆解了“住房與基礎設施產品”(HIP)以及“高性能材料與特種化學品”(PEM)兩大核心業務板塊的運營亮點。當季,北美住房與基礎設施產品部門錄得創紀錄的息稅折舊攤銷前利潤(EBITDA),主要得益於受美聯儲降息預期刺激的美國獨棟房屋翻新與市政供水PVC管道大宗訂單;與此同時,歐洲與亞太地區高性能材料業務的原材料乙烯成本環比下降了8%,顯著拓寬了聚氯乙烯與燒鹼產品的單位邊際加工利潤率。
運營降本計劃與一體化乙烯裂解產業鏈如何構築抗週期壁壘?
在經歷過去兩年全球石化化工行業的低谷洗禮後,西湖公司展現出極強的垂直一體化抗風險優勢。
這份超預期財報對全球特種化工與工業原材料板塊帶來何種啟示?
西湖公司在2026年第三季度的強勢扭虧,被華爾街主流投行視爲全球傳統製造業與週期性化工行業走出景氣低谷的標誌性拐點信號。
花旗集團與摩根士丹利在隨後的研報中指出,伴隨着全球貨幣政策步入降息通道以及各主要經濟體大規模電網與老舊管網改造計劃的密集落地,具備規模化氯鹼產業鏈與低成本能源供應優勢的上游龍頭將率先迎來盈利彈性的大爆發。西湖公司通過堅決淘汰低效產能、嚴控非必要資本開支並加速向綠色低碳建材轉型的敏捷戰略,爲全球基礎工業巨頭如何穿越宏觀去庫存週期樹立了極具參考價值的行業標杆。