单季营业收入超越华尔街市场普遍预期达5.3%。
理想国演艺公司(Live Nation Entertainment,NYSE: LYV)在2026年11月6日美股盘后披露2026财年第三季度财务报告。全球大型体育场与音乐节巡演需求爆发。第三季度总体营业收入超市场预期5.3%,全球巡演强劲。全球购票入场观演人次同比增长19%,创下历史新高。
场馆舞台硬体搭建成本、安保物流通胀以及顶流艺人巡演保底分成比例激增,三重压力同时出现。公司核心调整后营业利润(AOI)同比增幅收窄至14%。营收与客流暴增,演出利润率微幅承压。管理层在财报会上公布,2027年全球体育场演出预订量实现双位数增长。
三季度观演人次与营收指标
总营收大幅超出华尔街分析师模型预测逾5.3%。彭博社全球商业娱乐专栏(Bloomberg)记录了这一数据。全球现场观演总人次增长19%,突破历史峰值,体育场巡演是主要拉动因素。告示牌音乐产业商业周刊(Billboard)给出了上述统计。
调整后营业利润(AOI)增幅收窄至14%,受制于舞台搭建与分成。量化财经快讯服务平台(Quantisnow)披露了该指标。2027年大型体育场巡演已锁定量同比实现双位数高速增长,全球场馆紧俏。查特米尔股票分析终端(Chartmill)提供了这一先导数据。票务零售与赞助广告高毛利板块中,赞助与现场二次衍生消费收入增长16%。华尔街日报消费产业动态(WSJ)报道了该板块表现。
线下观演需求在三季度集中释放
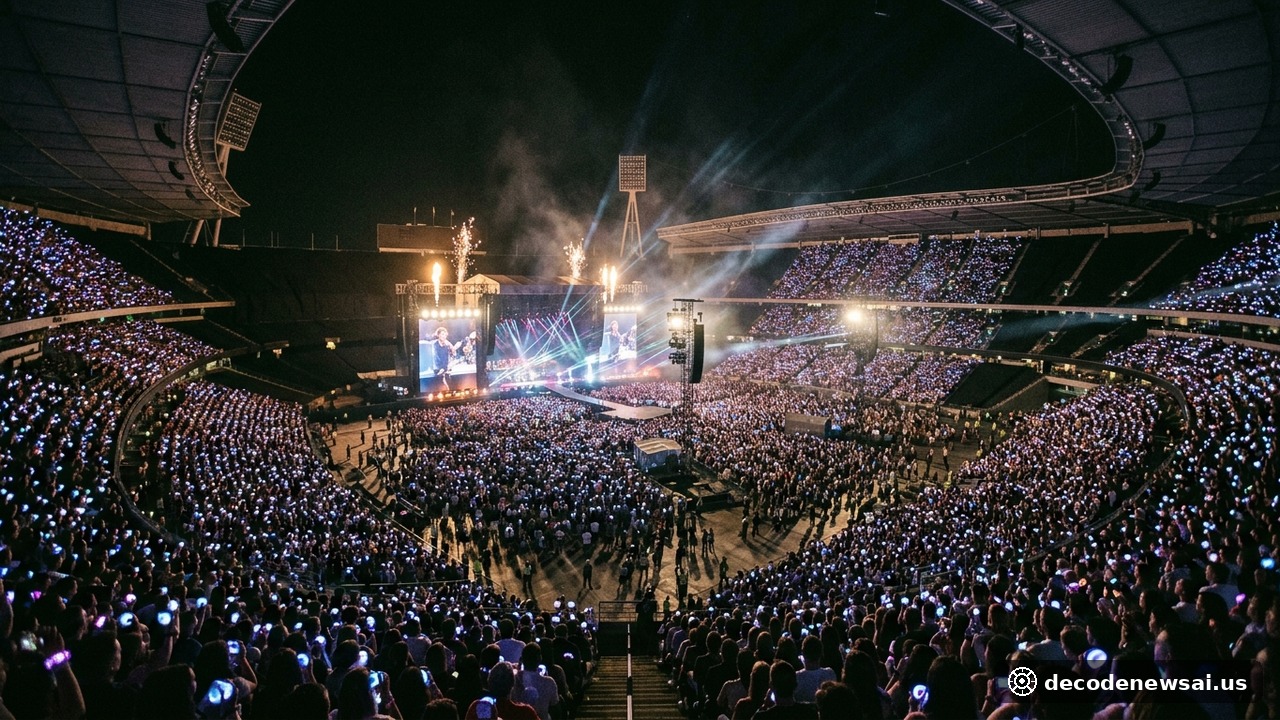
过去数年流媒体音乐与数字娱乐泛滥。全球消费者对高情绪价值的线下实体音乐体验展现出前所未有的渴求。第三季度是欧美传统户外音乐节与超级巨星全球巡回演唱会的黄金周期。Live Nation在北美、西欧以及快速崛起的拉美亚太核心城市全面开花。
官方运营统计数据显示,公司三季度累计为主办的数千场大型演艺活动售出数千万张门票。观演总人次同比跃升19%。欧美各大一线都市的专业体育场档期全部爆满。二三线区域中心城市的露天剧场上座率维持在95%以上的超饱和状态。
强劲的线下客流带动了票务平台Ticketmaster手续费收入持续走高。现场精酿啤酒、餐饮小吃以及限定巡演周边文创产品的销售也被直接引爆。公司单季总营收大幅超出华尔街分析师模型预测逾5.35亿美元。
观演人次激增未带来利润等比例爆发
亮眼营收数据背后,财报结构揭示出全球现场演艺工业正面临严峻的供应链成本逆风。Live Nation三季度调整后营业利润(AOI)仅实现14%的同比增长。该增速明显滞后于总营收与客流量的高速扩张。
执行长在投资者电话会议上坦言,大型体育场巡演本质上属于重资产、高周转且极度依赖现场人工的精密工程。全球音响灯光器材海运运费上涨。异地复杂舞台机械安装工时费翻倍。大型活动综合安保合规开支水涨船高。单场巡演的综合执行成本较往年同期飙升了近25%。
在争夺具备全球票房号召力的顶级巨星巡演承办权时,主办方被迫在演出合同中让渡更高比例的票房保底与衍生品净利润分成。核心演唱会业务部门的毛利率被大幅摊薄。
2027年预订量与反垄断诉讼并行
短期利润率微幅稀释,Live Nation展现出的护城河依然令华尔街机构投资者感到踏实。管理层披露的先导指标显示,2027年全球范围内的顶级体育场巡演预订场次已较去年同期斩获两位数的超前锁定增长。主流艺人巡演意愿与跨国品牌赞助商的广告投放预算,均在向具备全球化场馆网络调度能力的头部巨头加速集中。
商业层面的无敌态势进一步放大了监管层面的反垄断风暴。美国司法部与数十个州总检察长此前针对Live Nation及其旗下Ticketmaster涉嫌排他性场馆协议与垄断性高额服务费发起拆分诉讼。该诉讼正步入关键司法取证阶段。这场关乎全球现场娱乐产业利益蛋糕如何重新分割的世纪反垄断博弈,将长期成为压制其二级市场估值弹性的核心阴影。