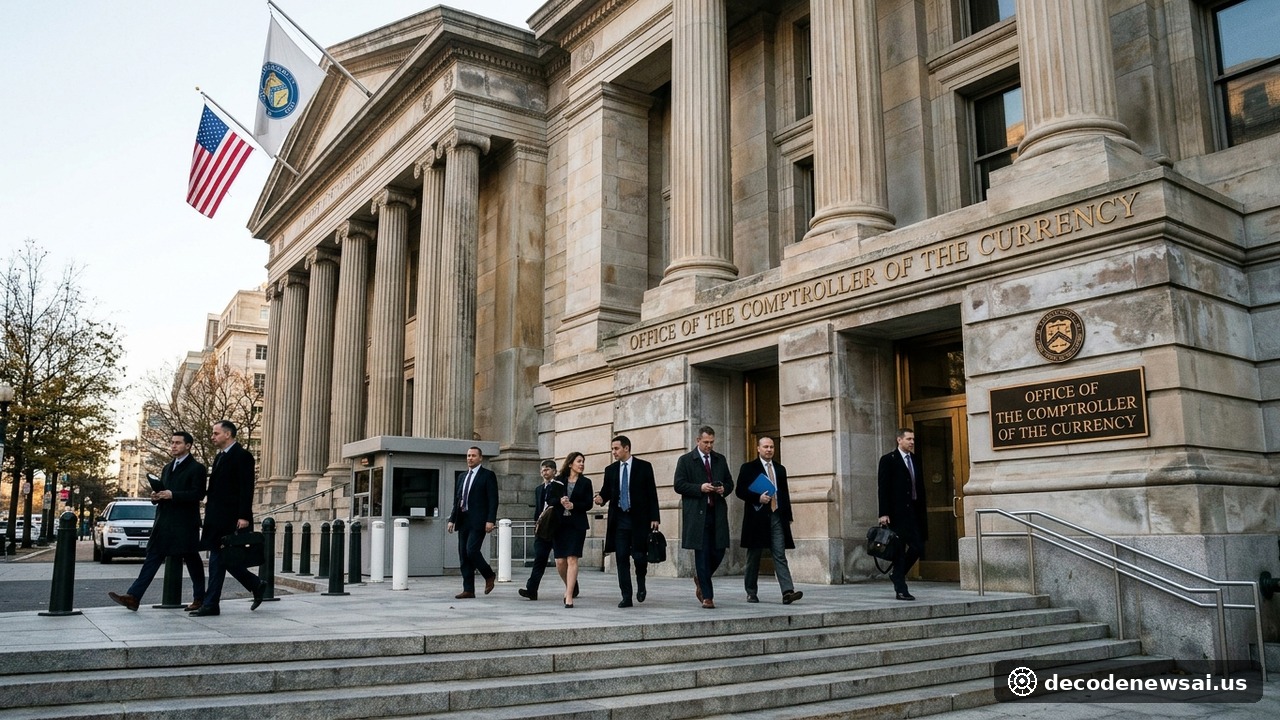
美国财政部货币监理署(OCC)在2026年11月6日发布前沿监管指导意见。文件面向全美联邦特许银行。它规范商业银行日常经营中对自主人工智能的合规运用。自主人工智能指超级智能AI与自主代理人。
稽核人员不得单列AI风险类别
指导意见要求,各级银行稽核人员不得将AI单独列为一个孤立的新风险类别。文件也不许强制银行建立独立的AI风险偏好指标。监管重点落在银行内部控制制度上。文件严禁自主AI代理人在未经授权下执行高风险金融交易。
文件还要求银行必须设立明确的自然人追责名单。这份文件被视作美国银行监管体系对自主智能体金融应用立下的第一道硬性防线。
不单列AI风险旨在压实既有内控基础
货币监理署在长达数十页的指引中阐述了「不单列AI风险」的监管逻辑。监管专家指出,将人工智能单独划为一个全新的风险大类,容易诱发银行在管理上推诿卸责。AI在信贷审批中的偏差属于信用风险。算法交易中的故障属于市场与操作风险。系统被恶意操纵则属于网络安全与合规风险。
如果单独成立AI风险部门,各业务条线往往会借机弱化自身职责。因此,OCC指示检查员必须将AI技术穿透至银行现有的风险治理架构之中。银行董事会与风控委员会不能拿「算法是黑箱」作为抗辩理由。任何使用AI开展的业务都必须接受传统内控审计。风控责任要落在传统业务主管肩上。
严防自主AI代理人越权进行高杠杆金融操作
针对近期迅速普及的自主智能体(Agentic AI),新规设立了严格的权限防火墙。生成式AI已从单纯的文本生成演进为能自动调用工具和转账的自主代理人。部分华尔街金融机构开始尝试让AI代理人直接处理外汇对冲与短期资金拆借。
针对这种尝试,OCC提出了苛刻的约束条件。银行必须建立严密的防越权控制程序。AI代理人只能在预先批准的敞口额度和对手方名单内活动。指引明确规定,凡是涉及资产调拨、大额放贷或合同签署的动作,系统必须保留完整的提示词与决策日志。
一旦AI代理人的行为偏离既定策略,系统必须具备毫秒级自动断网阻断能力。系统还要立即向指定的人类监督员发出声光警报。
明确管理层最终法律责任推动银行审慎部署算法
这份监管文件的核心,在于粉碎算法免责的技术借口。银行政策研究所(BPI)分析指出,OCC要求各银行必须明确指定一名执行委员会级别的高管。该高管对AI系统的整个生命周期承担个人法律合规责任。
这意味着无论系统发生何种意外偏差或财务损失,责任人都不能推卸给软件开发商或模型本身。在金融消费者权益保护方面,指引要求银行在使用AI拒绝贷款申请或调整信用卡额度时,必须能在三个工作日内向客户出具符合联邦法规的因果解释清单。
随着该指引正式下发,全美各商业银行已开始盘点内部AI工具。银行正在重新校准算法自主权边界。