德国联邦统计局(Destatis)11月9日发布最新修正版工业发展报告。9月德国实质制造业新订单环比增长4.4%。这一数据经季节和日历调整。汽车制造业走出夏季检修低谷。大型机械装备海外采购订单落地。德国核心制造业显现初步企稳回暖势头。制造业迎来关键支撑。工业数据转机初显。
汽车工业反弹10.5%,机械装备订单同步走强
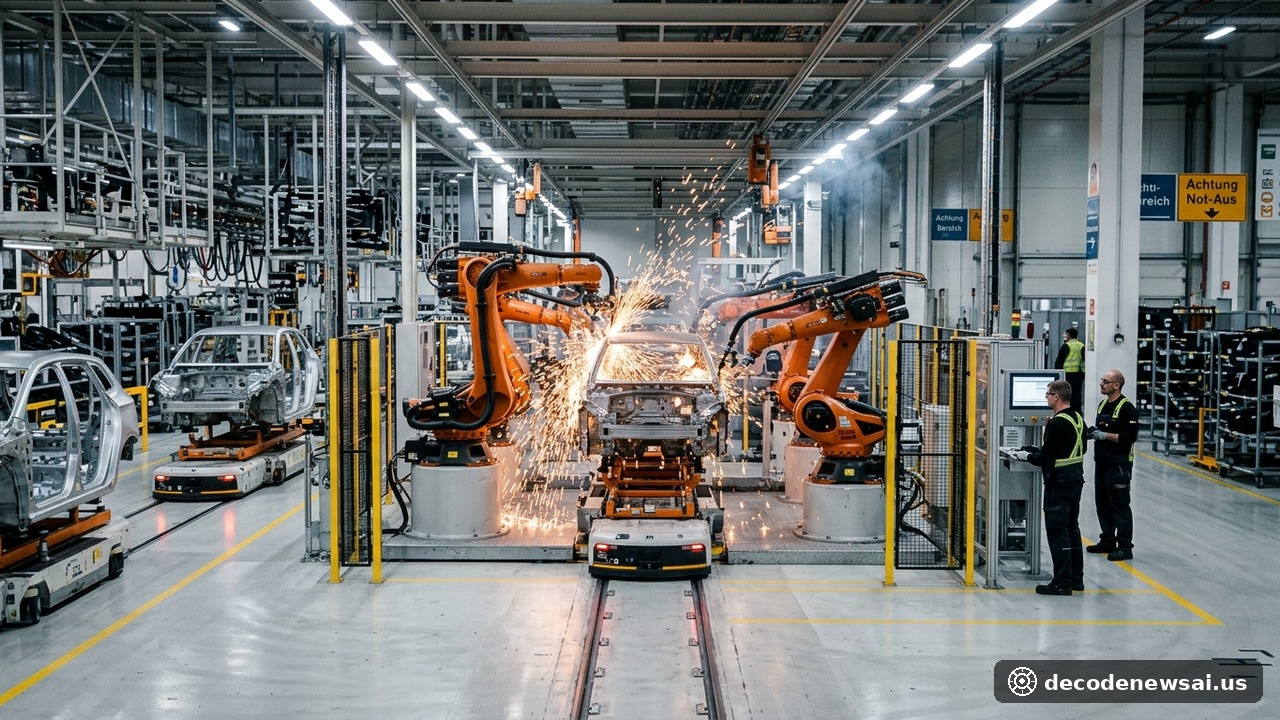
9月德国汽车及零部件制造业新订单环比暴增10.5%。这一板块成为拉动整体工业数据回升的最强引擎。7月与8月,德国多家传统汽车装配总厂因产线自动化改造与季节性高温假,订单与交付陷入严重萎靡。9月整车工厂复工复产节奏显著加快。来自欧洲其他盟国及北美市场的乘用车订购需求大幅回升。汽车产业韧性得以显现。
德国机械设备制造部门9月同样实现8.3%的环比增幅。该增长主要由能源涡轮机、工业自动化生产线等高客单价大型商业合同集中签订所驱动。中小型制造企业的常规工业采购订单也逐步止跌回稳。相比之下,包括飞机、船舶、轨道列车在内的其他运输装备订单在经历上半年高基数后环比回调10.4%。不同工业门类分化十分明显。核心高端制造底盘稳固。
德国经济部在评估公报中表示:“9月订单反弹对冲了夏季收缩。德国核心工业仍具备扎实的自我修复能力。”官方定调提升了市场信心。德国工商总会也对此给予正面评价。制造业复苏预期逐步回升。
统计局修正8月数据并更新10月卡车里程指数
德国联邦统计局在发布9月数据的同时,对8月新订单历史数据进行了例行技术修正。8月经日历调整后的制造业订单环比降幅由初值的10.6%向上微调为10.1%。修正后的数据显示,第三季度整体制造业订单总量较第二季度微增0.2%。这打破了市场此前对德国三季度经济陷入深度技术性衰退的悲观恐慌预期。经济增长底线得以守住。季度环比数据平稳过渡。
统计局周一同步披露了最新的先行微观经济指标——10月德国四轴及以上重型卡车高速公路收费里程指数。数据显示,该指数10月环比微降1.6%。经日历调整后,该指数仍较上年同期实现0.5%的正向温和扩张。卡车通行里程被广泛视作德国工业实质物流周转与工厂排产强度的实时晴雨表。先行指标表明工业生产正维持平稳运转。物流周转未现断崖失速。
德国公立复兴信贷银行(KfW)首席经济学家迪克·舒马赫对宏观经济前景发表公开研判。他强调称:“尽管9月份数据带来了难得的积极信号,但全球供应链碎片化与地缘不确定性依然是欧洲工业不容忽视的结构性阻碍。”多位经济学家主张保持审慎客观态度。经济回升根基仍需时间巩固。
能源成本压力趋缓,欧洲央行降息红利持续释放
支撑德国制造业订单企稳的关键宏观因素之一是欧洲能源采购成本的逐步回落。入冬前天然气储气库蓄气率超过95%。工业用电与天然气批发价格较过去两年的高位大幅回落。传统高耗能化工与钢铁加工企业的开工率正在稳步爬升。基础原材料成本压力有所减轻。企业边际盈利能力得到适度修复。
欧洲央行自夏季以来的连续多次温和降息举措,也开始对实体经济投资产生正面传导效应。工业企业设备更新与厂房技术改造的中长期商业贷款利率稳步走低。这直接激发了海外客户对德国高精度机床的延期采购意愿。信贷环境正在由紧缩转向中性。资金流动性逐步润滑实体经济。
不过,欧洲经济智库研判报告指出,德国工业产出的全面复苏仍面临外需不振与劳动力成本居高不下的双重制约。未来几个季度制造业采购经理人指数(PMI)能否持续站上荣枯线,将是检验德国经济彻底摆脱滞胀阴霾的关键试金石。宏观政策必须持续聚焦降本减负。欧洲制造业重塑之路依然任重道远。