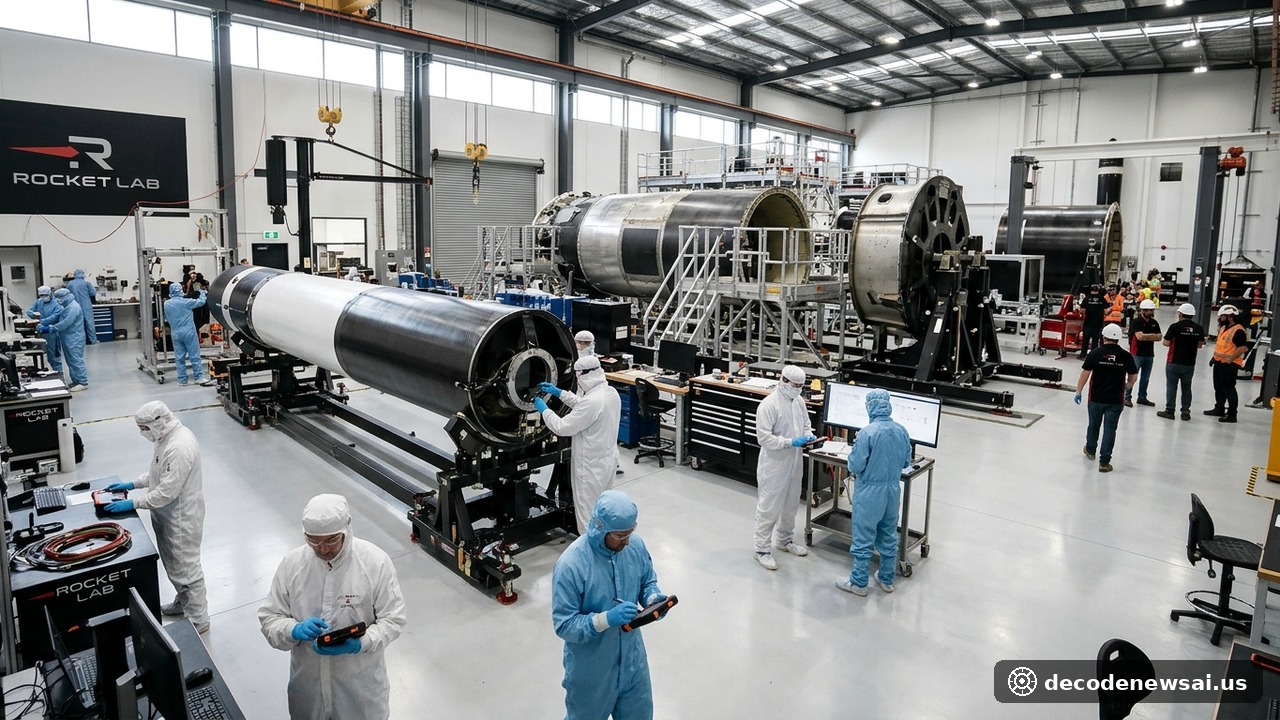
美国商业航天发射与卫星系统领军企业火箭实验室11月9日盘后公布了2026财年第三季度财务报告。得益于电子号运载火箭密集发射以及太空系统业务订单放量。公司三季度营业收入达2.68亿美元,刷新历史单季营收纪录。公司未交付订单总额环比激增52%至36亿美元。美国商业航天赛道业绩持续放量。华尔街多空交锋异常激烈。
电子号发射常态化与太空系统业务驱动单季营收新高
火箭实验室三季度营收2.68亿美元,较上年同期的1.55亿美元同比大幅增长73%。同时超越华尔街分析师此前预期的2.57亿美元。该单季营收较今年第二季度净增3400万美元。这代表着公司连续第六个季度创下单季营收历史新高。太空系统制造业务贡献了1.97亿美元收入,成为公司最核心的现金牛支柱。发射服务与卫星平台双轮驱动成效显著。商业闭环逻辑正在加速兑现。
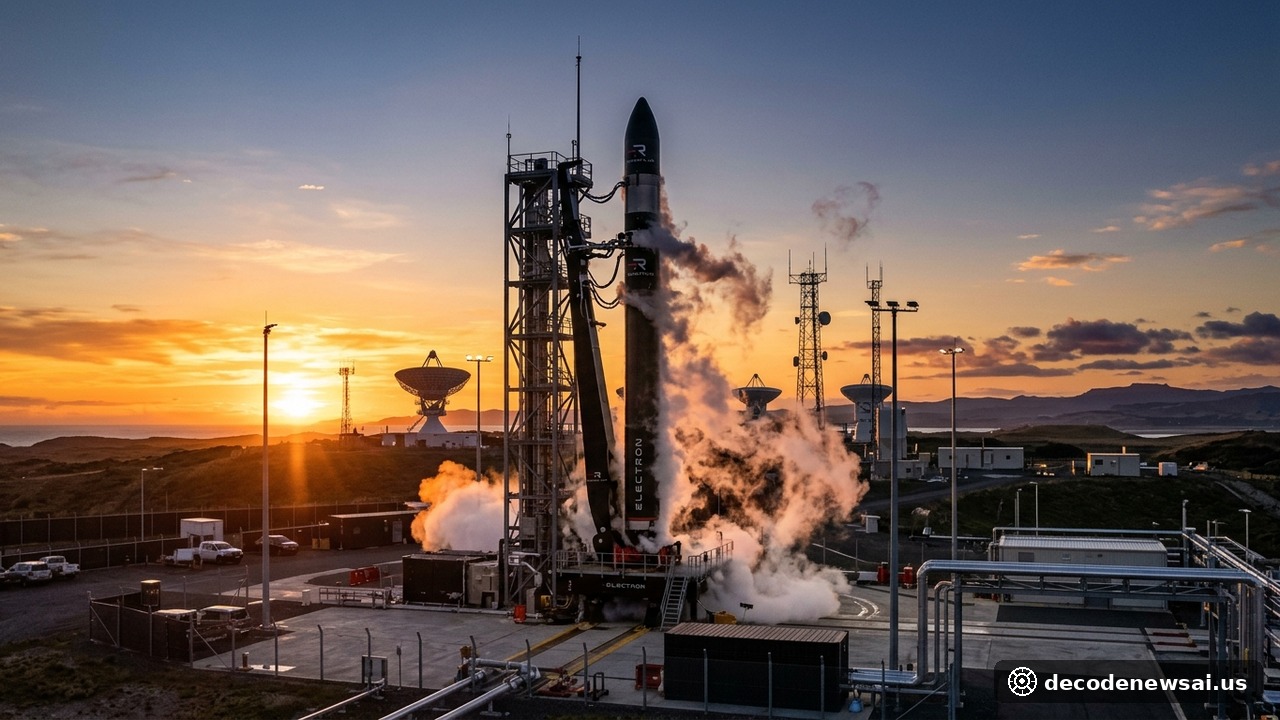
在发射业务板块,主力小型火箭“电子号”在三季度成功执行了多次密集商业发射任务。公司累计完成电子号入轨发射达99次,继续稳居全美年度发射频次第二高的商业运载火箭。单次发射平均合同价格稳定在820万美元左右。发射服务盈利能力保持稳定。太空探索需求十分坚挺。
彼得·贝克在财报声明中总结说:“2026年第三季度对我们是决定性转折。我们营收创下2.68亿美元新高。未交付订单已壮大至35.7亿美元。三季度我们签署了近10亿美元全新发射合同,以及4.7亿美元太空系统订单。”投资者电话会气氛热烈。管理层对全产业链布局充满信心。
中型中子号运载火箭斩获超5.15亿美元巨额星座合同
财报披露的未交付订单增长成为本次业绩说明会最引人瞩目的亮点。公司储备订单总额从二季度末的23.7亿美元跳升至35.7亿美元,环比单季净增12亿美元。中型可重复使用运载火箭“中子号”(Neutron)在研发阶段即受到商业卫星星座运营商的狂热追捧。三季度中子号新签发射合同总额突破5.15亿美元。预定发射任务清单已排满16次商业任务。星座发射市场被寄予厚望。商业壁垒进一步夯实。
中子号火箭旨在直接对标低轨卫星互联网大规模组网发射需求。该型火箭首飞测试目前定于2027年展开。地面测试台与阿基米德主发动机已在弗吉尼亚州发射场完成全系统点火测试。中子号的商业化落地有望打破重型猎鹰对中大型商业发射市场的长久垄断。新兴商业发射运力供不应求。产业技术革新步伐迅猛。
三季度公司通用会计准则(GAAP)经营性现金流首次转正,录得正向现金流入。这表明其核心业务自我造血能力显著改善。账面持有的现金与等价物达5.8亿美元。充裕流动性为中子号量产提供了坚固护城河。财务健康度得到评级机构认可。
研发投入扩大致季度亏损承压与盘后股价剧烈震荡
尽管营收与订单双双创下历史巅峰,火箭实验室三季度净亏损较去年同期有所扩大。三季度净亏损录得6400万美元,折合每股亏损0.12美元,低于华尔街预期的每股亏损0.07美元。亏损扩大主因是中子号火箭生产线扩建与阿基米德发动机测试的高强度研发支出。资本开支维持高位。短期盈利拐点仍需等待规模效应释放。
财报公布前,火箭实验室正股在常规交易时段暴涨10.91%,收于58.86美元。财报出炉后,由于净利润不及预期,盘后交易股价一度大幅跳水6.52%至55.02美元。多空博弈异常胶着。投资机构围绕长期算力星座发射价值与短期研发亏损激烈对决。
公司对2026财年第四季度给出了乐观业绩指引。预计四季度营收在2.70亿至2.90亿美元之间,毛利率将进一步扩张至34%到36%。若指引顺利达成,公司2026全财年总营收将逼近10亿美元大关。美国商业航天板块正在迎来从概念炒作走向产业业绩兑现的黄金成长期。局势十分关键。