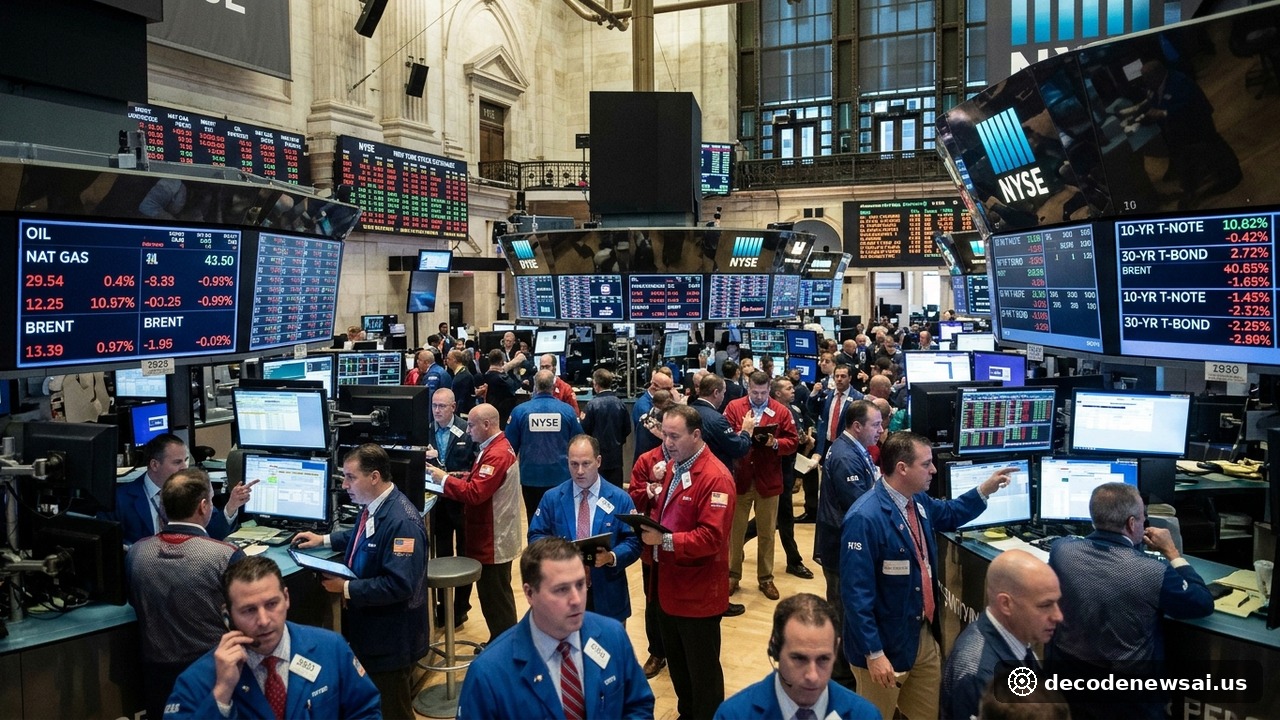
國際原油期貨價格11月9日出現單日大幅下挫。布倫特原油主力合約單日下跌3.2%至每桶71.50美元。能源價格走低直接緩解了二級市場對通脹反彈的擔憂。美國10年期基準國債收益率週一盤中企穩於4.87%。交易員重新評估美聯儲政策走向。能源拋盤洶湧。
原油拋盤壓低通脹溢價與大宗商品指數
週一紐約商品交易所與倫敦洲際交易所能源板塊遭遇集中拋壓。歐佩克聯盟主要產油國增產傳聞令多頭倉位持續撤退。西德克薩斯中質原油期貨價格跌至每桶68.20美元。全球能源成本預期回落帶動彭博大宗商品綜合指數單日走低1.8%。通脹交易熱度顯著降溫。市場情緒分化。
大宗商品走弱爲通脹數據提供了下行空間。美國勞工統計局定於本週公佈10月份消費者價格指數(CPI)。市場普遍預期總體CPI年率將回落至2.6%附近。汽油零售價格持續走低對美國家庭可支配支出構成了實質支撐。消費者物價指數中的能源分項預計將出現連續負增長。物價預期降溫。
彭博資深利率策略師在官方研報中發表研判。他明確指出:“大宗商品走低緩解了市場壓力。但財政赤字讓長端收益率維持在高位。”機構對此表示認同。機構態度審慎。
美債中長端收益率圍繞4.87%呈現膠着博弈
債券交易市場呈現長短端分化態勢。反映政策預期的2年期美債收益率小幅下行3個基點至4.22%。而基準10年期美債收益率在觸及4.90%關口後震盪收錄於4.87%。交易員在通脹見頂與財政擴張之間權衡倉位。聯邦債務供給放量是壓制長端債券價格的核心阻力。利率博弈激烈。
美國財政部本週將啟動新一輪四季度國債拍賣。總計1250億美元的中長期國債即將投向資本市場。拍賣規模創下同期歷史新高。海外主權基金與養老金買盤的承接力度成爲關鍵考驗。高企的發債規模限制了收益率進一步深跌的空間。長端利率對實體經濟融資成本依然構成壓制。發債壓力凸顯。
華爾街投行交易員調整了降息押注。芝加哥商品交易所美聯儲觀察工具顯示,市場預計12月降息25個基點的概率維持在65%左右。部分鷹派分析師則警告服務業薪資粘性依然不容忽視。美聯儲決策層在保持物價穩定與防範就業降溫之間面臨艱難平衡。降息分歧猶存。
實體經濟融資成本居高不下考驗消費韌性
10年期美債收益率維持在4.8%以上直接推高了全美信貸成本。房地美最新抵押貸款統計顯示,30年期固定房貸利率穩定在6.8%高位。汽車貸款與小企業商業信用額度成本亦水漲船高。高利率環境持續壓制耐用品消費與地產交易量。信貸成本居高。
全美零售聯合會預測即將到來的假日購物季銷售額增速將放緩至2.5%至3.5%區間。工薪階層消費者在必需品與非必需品之間精打細算。油價回落帶來的每加侖節省被高昂的保險與住房成本所衝抵。美聯儲下半年政策路徑依然取決於硬數據的最終印證。消費面臨考驗。