2026年商用物流与人型机器人关键出货指标对比
- 全球工业级人型机器人总出货量:19,100 台(同比激增 272%)
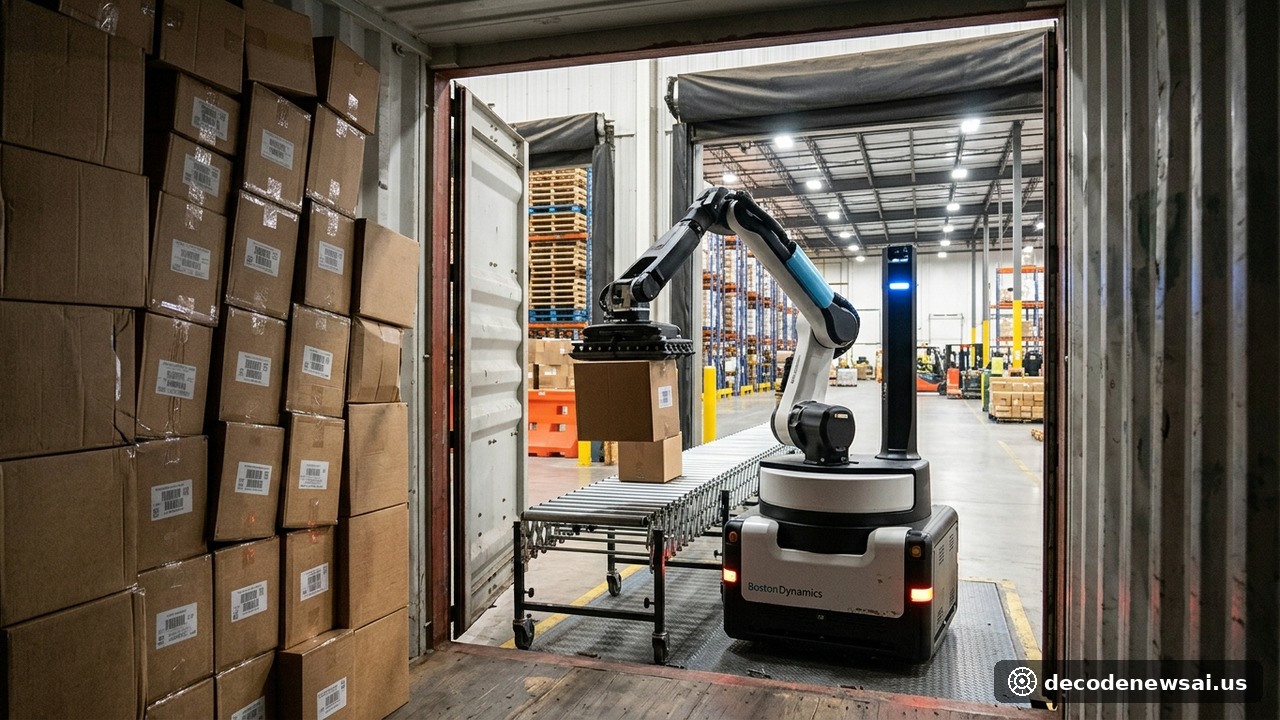
Stretch Gen 2单机每小时卸货能力最高可达1000箱,具体速率高度依赖箱重及堆叠整齐程度等因素。
- 企业级人型机器人单机采购成本:10.0 万至 50.0 万美元/台
- 2026-2030 年复合年增长率预期:超过 65% 的工业规模放量
第二代Stretch在拖车自主卸货上实现了哪些技术突破?
波士顿动力专为物流与第三方供应链仓储场景打造的Stretch机器人,自一代推出以来便在高通量重箱搬运中确立了标杆地位。此次发布的Stretch Gen 2在机械臂负载动力学与边缘端3D环境感知系统上进行了彻底重构。
新一代设备搭载了高频激光雷达(LiDAR)与多光谱立体视觉阵列,使机器人能够在完全昏暗、密闭且地面极度颠簸的卡车集装箱深部实现毫米级自定位导航。配合自适应高阻尼真空吸盘组,Stretch Gen 2可自主处理严重倾斜、破损变形或混装码放的各类纸箱,在无需人工干预的情况下将集装箱全自动卸载时间缩短了近40%,单机每小时持续卸货峰值突破800箱。
为何全球工业人型机器人出货量能在2026年迎来爆发?
根据SAG(Smart Analytics Global)公布的产业跟踪数据,2026年是人型机器人从实验室概念验证(PoC)走向工业试运行的分水岭之年。全球出货量从去年的数千台基数一举跃升至1.91万台,同比增幅达到惊人的272%。
推动出货量几何级增长的关键动力,源于汽车主机厂与大型电子代工厂对柔性装配机器人的刚性需求。宝马、现代等国际车企在总装线与冲压车间大规模部署了Figure 02、Boston Dynamics电动版Atlas以及Agility Digit进行工件转运;而宇树科技(Unitree)则凭借单价仅约1.35万美元的G1系列打入全球顶尖科研院校与工业自动化集成商,其成熟的四肢动态平衡与长距离耐力使开发者采购门槛大幅降低。
具身智能物理数据瓶颈将如何决定行业长期格局?
尽管硬件出货呈现指数级增长,但业内顶尖AI架构师与机器人工程主管普遍指出,制约人型机器人走向通用泛化的核心瓶颈依然是「具身物理交互数据」(Physical AI Data)的稀缺。与大语言模型能够轻易爬取数十亿网页文本不同,机器人对任意物体的重力抓取、摩擦力感知与避障决策必须依赖真实物理交互的微秒级闭环。
目前,行业头部阵营正分为两条商业化路径加速演进:以特斯拉Optimus和Figure为代表的企业正在自建数万小时的物理遥操作与端到端强化学习集群;而波士顿动力Stretch等专用具身特种机器人则通过在集装箱单一场景中垂直深耕,率先实现自我造血与商业正循环,推动全球智能制造走向无人工厂新时代。