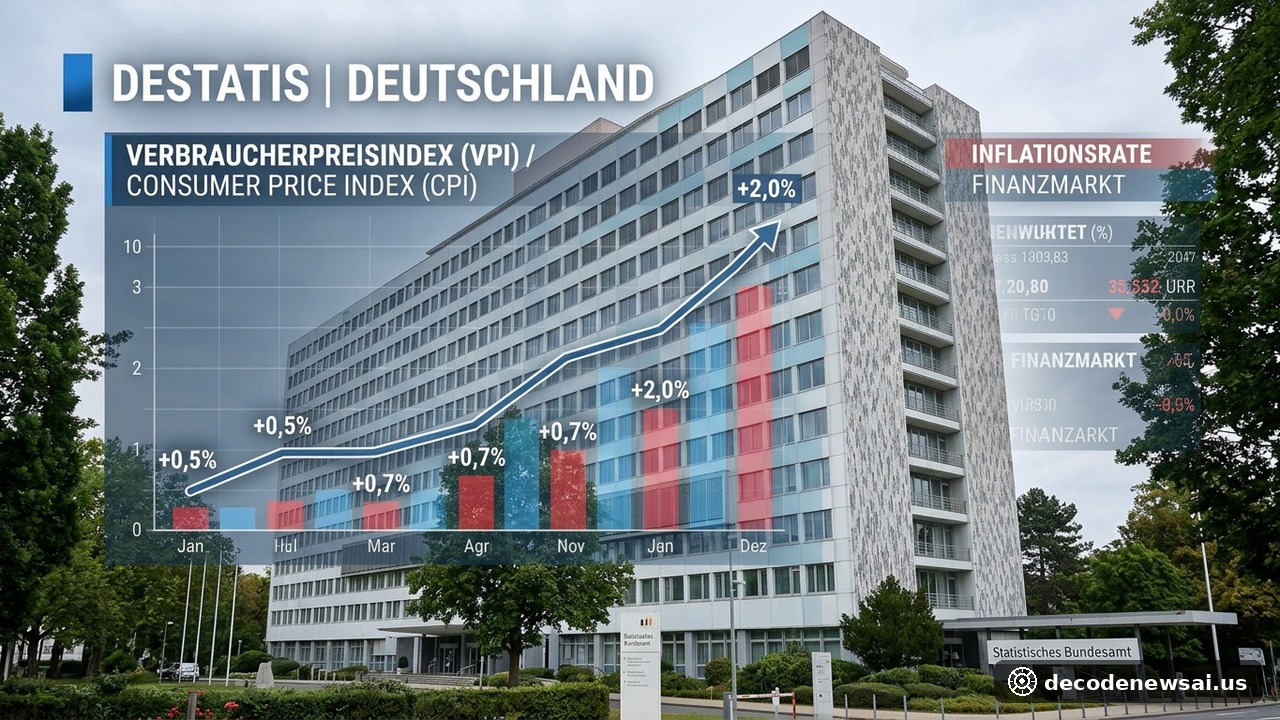
德国联邦统计局于2026年11月10日确认德国10月份消费者价格指数终值。德国10月CPI同比涨幅达到2.0%。该数据完全符合此前的初步测算。与9月份的1.6%相比,通胀出现明显反弹。
能源价格跌幅收窄。服务业价格黏性成为主要推手。欧洲央行降息预期受到扰动。
能源价格同比跌幅收窄服务业物价维持高位黏性
联邦统计局官方分项数据显示,10月份德国能源价格同比下降5.5%。跌幅较9月份的7.6%明显收窄。价格压力有所回升。
食品类价格同比上涨2.3%。食品价格继续对中低收入家庭生活成本构成压力。德国联邦统计局局长鲁特·布兰德在新闻通报会发表公开讲话。她强调:“能源价格对总体通胀的平抑效应正逐步减退。与此同时,服务价格的持续坚挺正显著延缓通胀回归常态的进程。”
剔除波动较大的食品与能源价格后,德国10月核心通胀率维持在2.9%的高位。这一数据表明底层通胀压力依然未完全消退。生活成本居高不下。
劳动力薪资成本上升服务业通胀接近百分之四关口
服务业物价同比涨幅在10月份达到3.9%。服务业物价成为驱动核心通胀的最坚固壁垒。薪酬上涨推高成本。
由于过去两年德国多个核心工业与公共部门工会达成大幅度加薪协议,企业面临的劳动力成本显著攀升。餐馆、护理、保险与交通运输等劳动密集型行业普遍将成本转嫁给终端消费者。物价传导链条畅通。
德国伊弗经济研究所首席宏观分析师指出,服务业高通胀反映出劳动力市场供需偏紧的深层现实。尽管整体制造业景气度疲软,但服务价格的黏性限制了价格总水平的回调速度。货币政策面临两难。市场维持高度戒备。
欧洲央行年内降息节奏面临再权衡德国经济承压
作为欧元区最大单一经济体,德国通胀重回2.0%的目标水平对欧洲央行具有重要政策参考意义。货币政策考量增加。
金融市场此前普遍押注欧洲央行将在12月货币政策会议上再次降息25个基点。然而德国与欧元区整体通胀的回弹使得鹰派管委呼吁谨慎行事。过度宽松可能诱发物价二次反弹。
德国工业联合会则呼吁政策制定者更加注重扶持实体经济增长。高利率与高能源开支正在持续削弱德国家庭消费意愿与企业资本开支。经济复苏步伐依然缓慢。各界期待平衡方案。