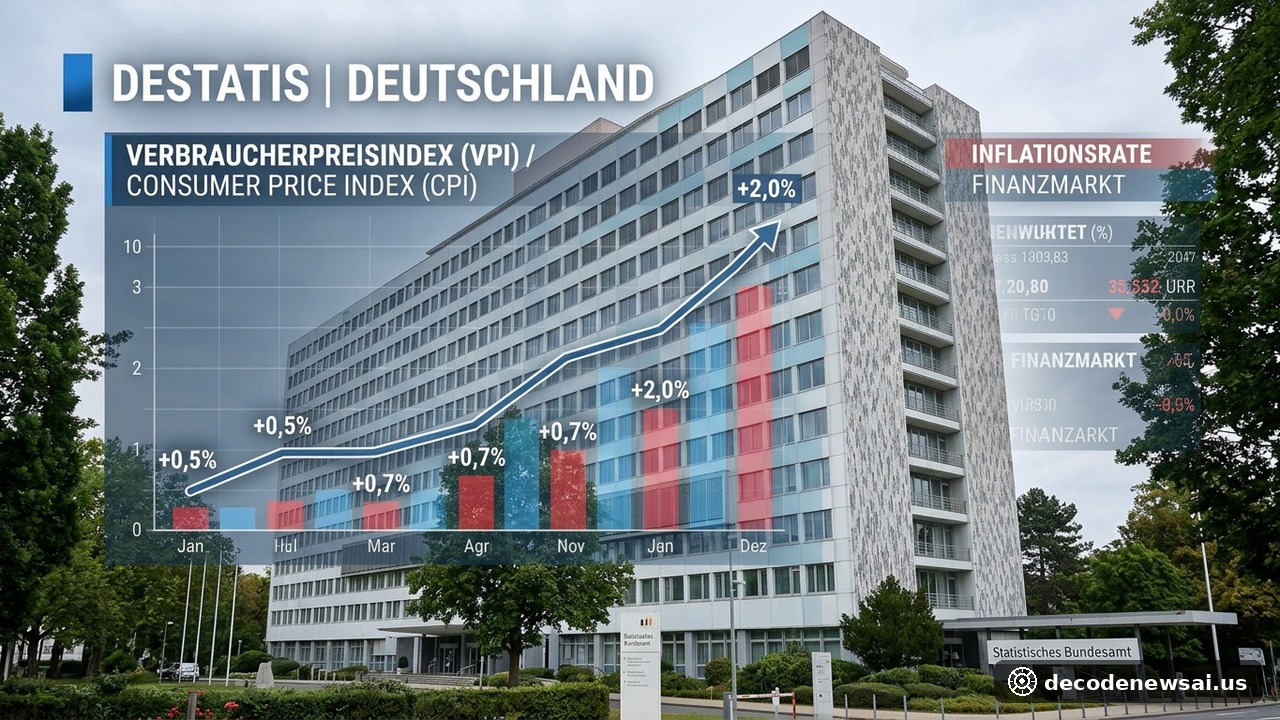
德國聯邦統計局於2026年11月10日確認德國10月份消費者價格指數終值。德國10月CPI同比漲幅達到2.0%。該數據完全符合此前的初步測算。與9月份的1.6%相比,通脹出現明顯反彈。
能源價格跌幅收窄。服務業價格黏性成爲主要推手。歐洲央行降息預期受到擾動。
能源價格同比跌幅收窄服務業物價維持高位黏性
聯邦統計局官方分項數據顯示,10月份德國能源價格同比下降5.5%。跌幅較9月份的7.6%明顯收窄。價格壓力有所回升。
食品類價格同比上漲2.3%。食品價格繼續對中低收入家庭生活成本構成壓力。德國聯邦統計局局長魯特·布蘭德在新聞通報會發表公開講話。她強調:“能源價格對總體通脹的平抑效應正逐步減退。與此同時,服務價格的持續堅挺正顯著延緩通脹迴歸常態的進程。”
剔除波動較大的食品與能源價格後,德國10月核心通脹率維持在2.9%的高位。這一數據表明底層通脹壓力依然未完全消退。生活成本居高不下。
勞動力薪資成本上升服務業通脹接近百分之四關口
服務業物價同比漲幅在10月份達到3.9%。服務業物價成爲驅動核心通脹的最堅固壁壘。薪酬上漲推高成本。
由於過去兩年德國多個核心工業與公共部門工會達成大幅度加薪協議,企業面臨的勞動力成本顯著攀升。餐館、護理、保險與交通運輸等勞動密集型行業普遍將成本轉嫁給終端消費者。物價傳導鏈條暢通。
德國伊弗經濟研究所首席宏觀分析師指出,服務業高通脹反映出勞動力市場供需偏緊的深層現實。儘管整體製造業景氣度疲軟,但服務價格的黏性限制了價格總水平的回調速度。貨幣政策面臨兩難。市場維持高度戒備。
歐洲央行年內降息節奏面臨再權衡德國經濟承壓
作爲歐元區最大單一經濟體,德國通脹重回2.0%的目標水平對歐洲央行具有重要政策參考意義。貨幣政策考量增加。
金融市場此前普遍押注歐洲央行將在12月貨幣政策會議上再次降息25個基點。然而德國與歐元區整體通脹的回彈使得鷹派管委呼籲謹慎行事。過度寬鬆可能誘發物價二次反彈。
德國工業聯合會則呼籲政策制定者更加註重扶持實體經濟增長。高利率與高能源開支正在持續削弱德國家庭消費意願與企業資本開支。經濟復甦步伐依然緩慢。各界期待平衡方案。