淨利躍升逾八成 批發分銷與儲運網絡驅動業績放量
環球夥伴(Global Partners LP,紐交所代碼:GLP)11月6日發佈三季度財報。公司第三季度淨利潤達5240萬美元。2025年同期爲2900萬美元,同比飆升逾80%。稀釋後每份普通單位收益由0.66美元升至1.26美元。
批發環節與中轉優勢對沖了加油站銷量下滑。高油價壓低了零售需求。息稅折舊攤銷前利潤(EBITDA)與可分配現金流因此大幅增長。
第三季度銷售總額達67億美元。2025年同期爲47億美元,增長約42%。主營業務毛利達2.96億美元,高於2025年同期的2.714億美元。綜合產品利潤達3.291億美元,2025年同期爲3.039億美元。
第三季度EBITDA錄得1.208億美元,同比增長24.4%。2025年同期爲9710萬美元。調整後EBITDA由9880萬美元增至1.229億美元。
批發板塊成當季利潤核心支柱
第三季度批發分銷產品利潤達1.114億美元。2025年同期爲7800萬美元,增加3340萬美元。其中,汽油及調和組分利潤增加1430萬美元至7580萬美元。餾分油及其他油品利潤增加1910萬美元至3560萬美元。
批發銷售額達47億美元。批發銷量維持在14億加侖。商業業務產品利潤爲710萬美元,銷量爲1.247億加侖。全系統單季油品總銷量達19億加侖,與2025年同期持平。
環球夥伴總裁兼首席執行官埃裡克·斯利夫卡(Eric Slifka)指出:“Our third quarter results demonstrate the strength of our integrated liquid energy model, with strong growth in both EBITDA and distributable cash flow year over year. Solid execution across our terminal network and Wholesale business more than offset lower retail fuel volumes as higher pump prices weighed on demand, and our station operations held steady. That balance reflects the resilience of our integrated model.”
終端槽區協同平抑零售波動 綜合產品利潤攀升
下游零售端,汽油分銷與站點運營(GDSO)產品利潤爲2.106億美元,同比下降830萬美元。零售油價走高壓制了消費。汽油分銷利潤降至1.368億美元,銷量由3.908億加侖降至3.613億加侖。
站點運營利潤保持平穩,達7380萬美元,同比僅微降30萬美元。截至三季度末,GDSO網絡達1490個網點(不含合資企業的69個網點)。旗下品牌包括Alltown Fresh、Honey Farms、Jiffy Mart和XtraMart等。根據CSP發佈的2026年全美便利店連鎖202強榜單,環球夥伴位列第27位。
中游儲運網絡支撐穩健經營
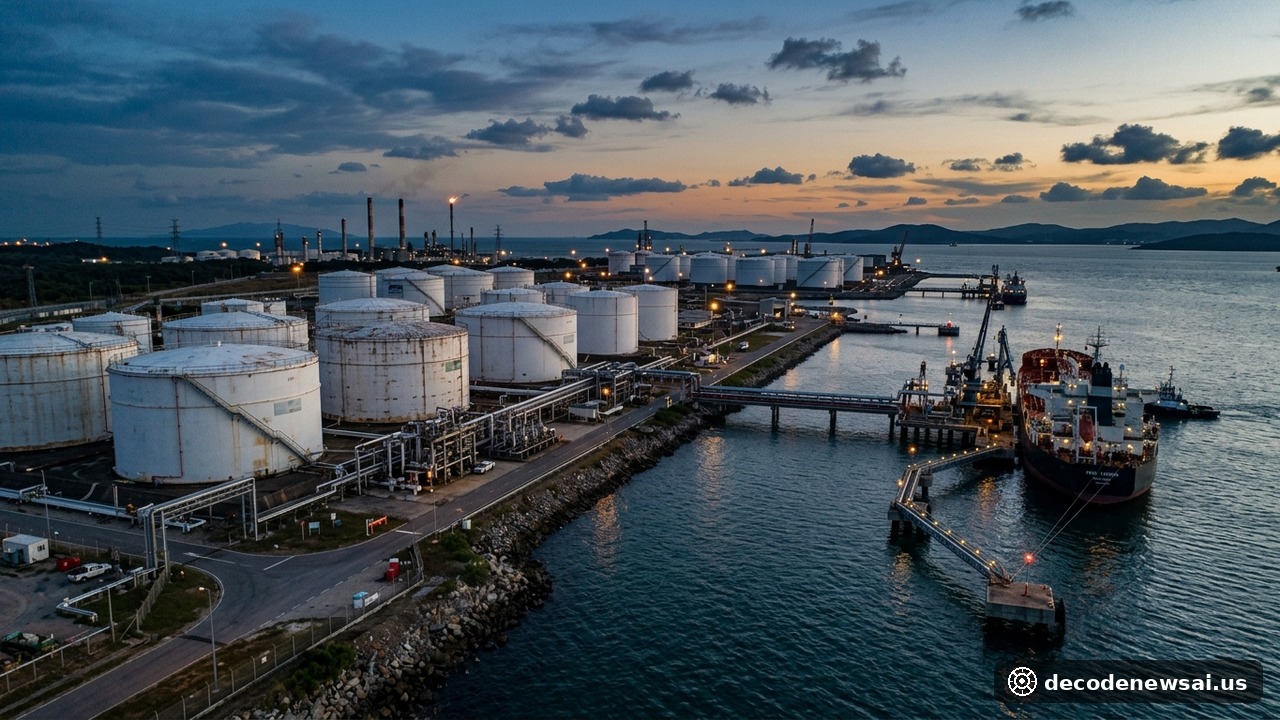
公司在緬因州至佛羅里達州及墨西哥灣沿岸運營或維持着54處大型液體能源儲運終端專用倉儲。這些終端連接鐵路、管道及海運碼頭。第三季度運營費用降至1.311億美元,主要得益於終端維護成本降低。銷售及行政費用爲7940萬美元。季度利息支出降至3140萬美元,同比減少190萬美元。
充沛現金流力挺連續20季增息 財務重組鎖定長期韌性
第三季度經營現金流達1.798億美元。2025年同期爲1900萬美元,大幅增長。可分配現金流(DCF)達7010萬美元,2025年同期爲5300萬美元。調整後可分配現金流達7030萬美元。
公司董事會宣佈派發每普通單位0.7850美元現金分紅(年化3.14美元)。這是連續第20個季度分紅增長,將於11月13日派發。三季度末分紅覆蓋倍數達2.3倍,槓桿率爲2.8倍。
資本結構優化與全年支出指引
環球夥伴於7月全額贖回了7500萬美元票面利率9.5%的B系列優先單位。公司亦修訂信貸協議,將到期日延長至2031年10月16日。公司保持10億美元營運資金額度與5億美元循環額度,消除了3億美元臨時承諾。
第三季度資本支出總計4190萬美元。其中維持性支出1930萬美元,擴張性支出2260萬美元。管理層將2026全年維持性資本支出指引上調500萬美元至6500萬至7500萬美元區間。擴張性支出指引維持7500萬至8500萬美元不變。
斯利夫卡表示:“We continue to strengthen our capital structure. The July redemption of our Series B preferred units and the extension of our credit facility to 2031 give us greater flexibility. With strong distribution coverage and low leverage, we are well positioned to invest in the business, return cash to unitholders, and pursue compelling opportunities with discipline.”